News USA
Sprzedaż domów wzrosła w lutym. Niższe stopy procentowe zachęciły kupujących

Sprzedaż domów z rynku wtórnego w Stanach Zjednoczonych wzrosła w lutym w porównaniu ze styczniem. Do poprawy wyników przyczyniły się niższe oprocentowanie kredytów hipotecznych oraz nieco większa liczba nieruchomości dostępnych na rynku przed rozpoczęciem wiosennego sezonu zakupów.
Według danych Narodowego Stowarzyszenia Pośredników w Obrocie Nieruchomościami sprzedaż istniejących domów wzrosła o 1,7 procent w ujęciu miesięcznym. W przeliczeniu na dane roczne oznacza to tempo sprzedaży na poziomie 4,09 miliona nieruchomości.
Wynik lepszy od prognoz, ale niższy niż rok temu
Mimo poprawy względem poprzedniego miesiąca sprzedaż była o 1,4 procent niższa niż w lutym ubiegłego roku. Spadek rok do roku odnotowano we wszystkich regionach kraju z wyjątkiem południa.
Ostatni wynik okazał się jednak wyższy od prognoz ekonomistów, którzy spodziewali się tempa sprzedaży na poziomie około 3,84 miliona domów rocznie.
Główny ekonomista organizacji Lawrence Yun ocenił, że rynek wykazuje oznaki poprawy, choć poziom sprzedaży pozostaje niższy niż przed rokiem.
Ceny domów wciąż rosną
W lutym kontynuowany był także wzrost cen nieruchomości, choć tempo podwyżek było niewielkie. Mediana ceny sprzedaży domu w Stanach Zjednoczonych wzrosła o 0,3 procent w porównaniu z rokiem poprzednim i osiągnęła poziom 398 tysięcy dolarów.
Była to najwyższa mediana ceny dla lutego od momentu rozpoczęcia prowadzenia statystyk w 1999 roku. Ceny domów rosną w ujęciu rocznym nieprzerwanie już od 32 miesięcy.
Rynek nieruchomości od lat w spowolnieniu
Amerykański rynek nieruchomości pozostaje w trudnej sytuacji od 2022 roku, kiedy zaczęły rosnąć stopy procentowe kredytów hipotecznych po rekordowo niskim poziomie z czasów pandemii.
W ubiegłym roku sprzedaż domów z rynku wtórnego utrzymywała się na najniższym poziomie od 30 lat. Od 2023 roku tempo sprzedaży oscyluje w okolicach 4 milionów domów rocznie, co jest wyraźnie poniżej historycznej normy wynoszącej około 5,2 miliona.
Na trudną sytuację na rynku wpływają między innymi wysokie ceny nieruchomości oraz wieloletni niedobór nowych domów wynikający z ograniczonej budowy w poprzednich latach.
Niższe oprocentowanie poprawiło możliwości kupujących
Jednocześnie w ostatnich tygodniach spadały stopy procentowe kredytów hipotecznych, co zwiększyło możliwości finansowe części kupujących. Średnie oprocentowanie trzydziestoletniego kredytu hipotecznego spadło niedawno poniżej 6 procent po raz pierwszy od końca 2022 roku.
Niższe koszty finansowania zachęciły do zakupów między innymi osoby kupujące swój pierwszy dom. W lutym stanowili oni 34 procent wszystkich nabywców, co jest jednym z najwyższych poziomów od pięciu lat.
Nowe zagrożenie dla rynku
Analitycy zwracają jednak uwagę, że sytuacja może ponownie się zmienić. Rentowność dziesięcioletnich obligacji skarbowych, która wpływa na oprocentowanie kredytów hipotecznych, zaczęła rosnąć po wzroście cen ropy naftowej związanym z konfliktem z Iranem.
Eksperci wskazują, że jeśli napięcia międzynarodowe będą się utrzymywać, stopy procentowe kredytów mogą ponownie wzrosnąć, co osłabi aktywność kupujących w czasie wiosennego sezonu sprzedaży domów.
Według ekonomistów krótkotrwały konflikt mógłby pozwolić rynkowi nieruchomości szybko się odbić, jednak przedłużające się napięcia geopolityczne mogą zahamować sprzedaż domów w nadchodzących miesiącach.
Wciąż za mało domów na sprzedaż
Osoby, które mogą pozwolić sobie na zakup nieruchomości, korzystają obecnie z nieco większej liczby dostępnych ofert. Mimo to poziom dostępnych domów wciąż pozostaje znacznie niższy niż przed pandemią.
Pod koniec lutego na sprzedaż wystawionych było około 1,29 miliona domów. Oznacza to wzrost o 2,4 procent w porównaniu ze styczniem i o 4,9 procent w porównaniu z lutym ubiegłego roku.
Dla porównania przed pandemią typowa liczba ofert wynosiła około 2 miliony nieruchomości. Obecna liczba odpowiada zapasowi mieszkań wystarczającemu na około 3,8 miesiąca sprzedaży przy obecnym tempie transakcji.
Eksperci podkreślają, że za zrównoważony rynek uważa się sytuację, w której podaż wystarcza na pięć do sześciu miesięcy sprzedaży. Jeśli liczba dostępnych domów nie wzrośnie w najbliższych miesiącach, a więcej kupujących wróci na rynek wiosną, może to ponownie podnieść ceny nieruchomości.
Źródło: AP
Foto: istock/Feverpitched/ Jacob Wackerhausen/Daenin Arnee/monkeybusinessimages/






Federalna Komisja Handlu (FTC) oraz 20 stanów złożyły w poniedziałek pozew przeciwko sieci Dollar General. Firma jest oskarżana o wieloletnie pobieranie od klientów kwot wyższych niż ceny podawane na półkach sklepowych i w reklamach. Według śledczych nieprawidłowości mogły kosztować konsumentów miliony dolarów.
Miliony klientów mogły przepłacać za zakupy
Dollar General prowadzi około 21 tysięcy sklepów w całych Stanach Zjednoczonych i przyciąga klientów przede wszystkim ofertą tanich produktów codziennego użytku. Według FTC sieć przez lata stosowała praktyki, które wprowadzały kupujących w błąd co do rzeczywistych cen towarów.
W pozwie wskazano, że w tysiącach placówek ceny naliczane przy kasach były wyższe od tych widocznych na półkach, etykietach i w materiałach reklamowych. Zdaniem regulatorów problem miał charakter systemowy i dotyczył milionów transakcji w różnych częściach kraju.
Tysiące skarg na nieprawidłowe ceny
Federalna Komisja Handlu podkreśla, że Dollar General otrzymał tysiące skarg od konsumentów, którzy informowali o odmowie honorowania cen podawanych w sklepach i reklamach. Według FTC liczba zgłoszeń wskazuje, że firma miała świadomość problemu, ale nie wyeliminowała nieprawidłowości.
Christopher Mufarrige, dyrektor Biura Ochrony Konsumentów FTC, ocenił, że sieć zawiodła zaufanie milionów Amerykanów, szczególnie osób i rodzin o ograniczonych dochodach. Zaznaczył, że dodatkowe, nieoczekiwane opłaty szczególnie dotkliwie obciążają gospodarstwa domowe, które już mają trudności z pokrywaniem codziennych wydatków.
Według komisji klienci polegają na reklamowanych niskich cenach, aby planować zakupy i kontrolować domowy budżet. Rozbieżności między ceną na półce a kwotą naliczaną przy kasie utrudniają im zarządzanie finansami.
FTC domaga się sądowego zakazu nieuczciwych praktyk
Pozew został złożony w federalnym Sądzie Okręgowym dla Środkowego Dystryktu Tennessee, gdzie znajduje się siedziba Dollar General. FTC i współpracujące z nią stany zarzucają firmie wieloletnie stosowanie praktyk wprowadzających konsumentów w błąd.
Regulatorzy domagają się wydania stałego nakazu sądowego zakazującego podobnych działań w przyszłości, a także zastosowania środków finansowych i innych form zadośćuczynienia przewidzianych prawem.
Dollar General nie odpowiedział natychmiast na prośbę o komentarz dotyczący zarzutów. Sprawa trafi teraz do sądu, który rozstrzygnie, czy sieć naruszyła przepisy chroniące konsumentów.
Źródło: cbs
Foto: Mike Kalasnik, Goematus
News Chicago
Nowe miejsca do pracy w Chicago otwarte przez całą dobę. Switchyards podbija kolejne dzielnice
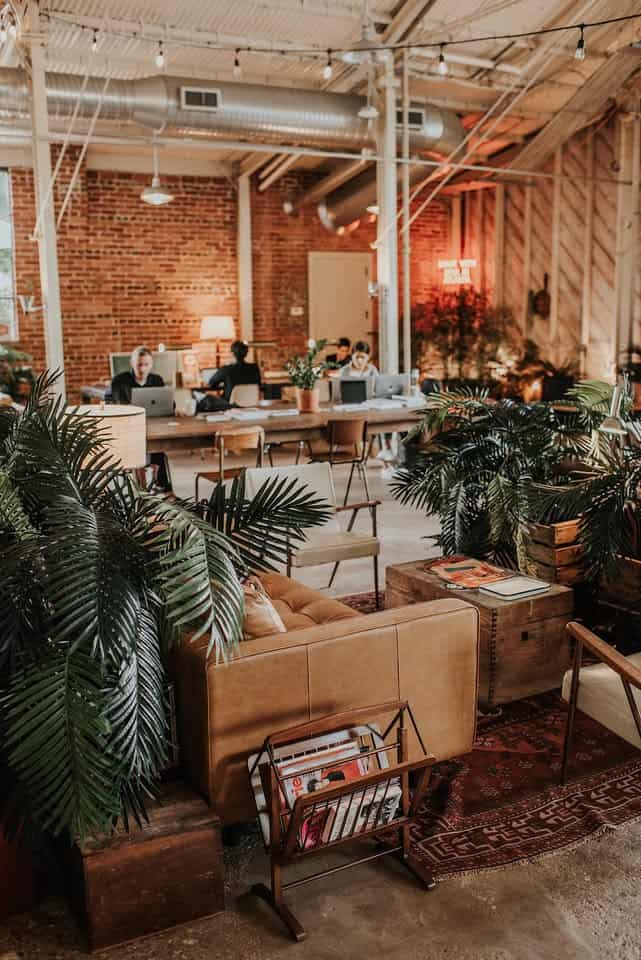
W Chicago rośnie popularność klubów pracy Switchyards, które oferują przestrzeń do pracy zdalnej przez 24 godziny na dobę, siedem dni w tygodniu. Po otwarciu pierwszej lokalizacji w Logan Square firma uruchomiła dwa kolejne miejsca w Lincoln Park i Fulton Market. Zainteresowanie jest tak duże, że członkostwa wyprzedają się w ciągu kilku godzin.
Alternatywa dla pracy z domu i tradycyjnego biura
Switchyards przedstawia swoją ofertę jako połączenie kawiarni, eleganckiego hotelowego lobby i uniwersyteckiej biblioteki. Przestrzenie powstały z myślą o osobach pracujących zdalnie, freelancerach oraz pracownikach korzystających z hybrydowego modelu zatrudnienia.
Założyciel i dyrektor generalny firmy Michael Tavani podkreśla, że Switchyards nie ma zastępować tradycyjnych biur. Większość członków korzysta z klubów przez dwie lub trzy godziny, kilka razy w tygodniu, kiedy potrzebuje spokojnego miejsca do pracy lub spotkania.
Koncepcja narodziła się dziesięć lat temu w Atlancie. Obecnie Switchyards prowadzi 41 lokalizacji w Stanach Zjednoczonych, a Chicago stało się największym rynkiem firmy. Pierwszy klub w Logan Square otwarto w czerwcu, natomiast placówki w Lincoln Park i Fulton Market rozpoczęły działalność w poniedziałek, 26 października.
Członkostwa wyprzedane w kilka godzin
Miesięczny abonament kosztuje 129 dolarów, natomiast przy wykupieniu członkostwa na rok cena wynosi 100 dolarów miesięcznie. Liczba miejsc w każdej lokalizacji jest ograniczona do kilkuset osób.
Członkostwa w nowych klubach Lincoln Park i Fulton Market wyprzedały się w ciągu kilku godzin od rozpoczęcia zapisów w czwartek. Podobna sytuacja miała miejsce w czerwcu, kiedy uruchomiono pierwszą placówkę w Logan Square.
Firma celowo wybiera dzielnice mieszkalne zamiast centralnych dzielnic biznesowych. Dzięki temu członkowie mogą pracować blisko domu, bez konieczności codziennych dojazdów do centrum Chicago.
Switchyards
Kawa, szybki internet i strefy ciszy
W ramach abonamentu użytkownicy otrzymują dostęp do internetu Wi-Fi, bezpłatnej kawy, herbaty i holenderskich wafelków stroopwafels. Do dyspozycji są również dźwiękoszczelne kabiny do rozmów telefonicznych oraz sale spotkań, które można wcześniej zarezerwować.
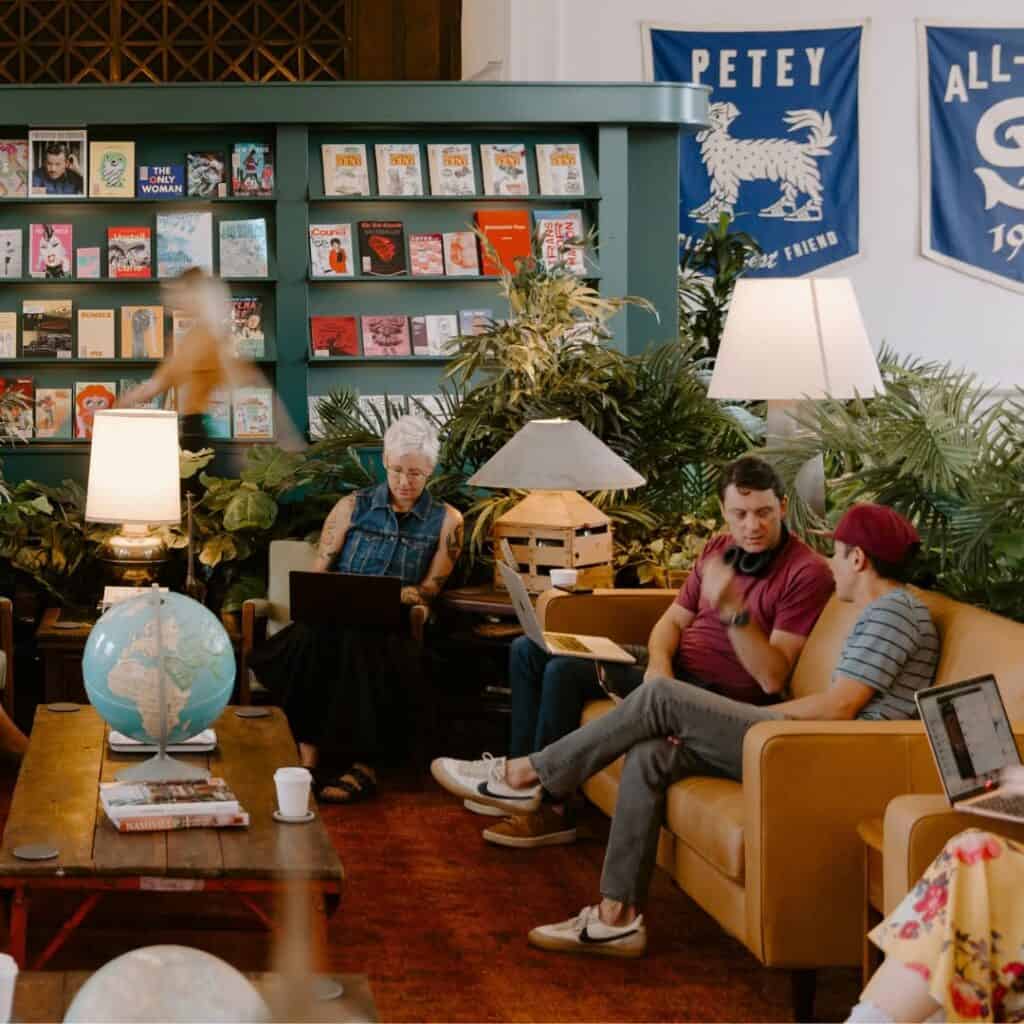
Każda lokalizacja została podzielona na dwie główne strefy. Część kawiarniana oferuje stoliki do pracy indywidualnej i zespołowej, natomiast biblioteka zapewnia ciszę i warunki do skupienia. Członkowie mogą korzystać ze wszystkich klubów Switchyards w kraju oraz zapraszać gości.
Wnętrza wyróżniają się przytulnym wystrojem, roślinami, zabytkowymi szyldami i delikatnym oświetleniem. Firma wykorzystuje budynki z historią. Lokalizacja w Lincoln Park mieści się w dawnym supermarkecie A&P, później sklepie z artykułami wojskowymi, a przestrzeń w Fulton Market powstała w dawnym magazynie przy 1046 W. Kinzie Street. Klub w Logan Square zajmuje budynek, w którym w latach 60-tych działała drukarnia.
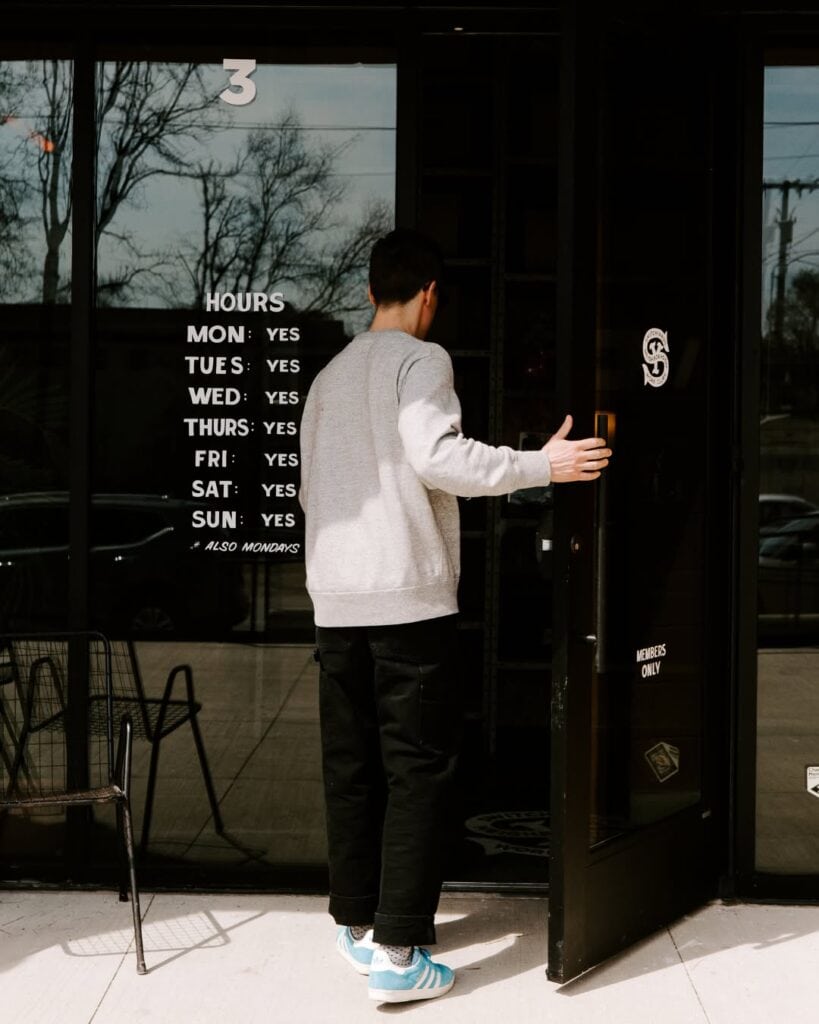
Switchyards
Od studentów po dziennikarzy i artystów
Z klubów korzystają przedstawiciele bardzo różnych zawodów. W Logan Square regularnie pojawia się między innymi komik, który około 2:00 AM przychodzi analizować swoje występy, oraz doktorant University of Illinois Chicago szukający spokojnego miejsca do pisania rozprawy. Jest również dziennikarz magazynu „The New Yorker” oraz autor książki, który pracował nad swoją publikacją w Switchyards.
Według firmy około 90 procent członków nigdy wcześniej nie korzystało z podobnych klubów ani przestrzeni coworkingowych.
Możliwość pracy nawet o czwartej nad ranem
Całodobowy dostęp jest szczególnie atrakcyjny dla osób o nieregularnych godzinach pracy. Abonament pozwala pracować bez ograniczeń czasowych obowiązujących w kawiarniach.
Michael Tavani porównuje koszt członkostwa do abonamentu na siłownię. Jego zdaniem zmiany na rynku pracy sprawiają, że coraz więcej osób będzie łączyć pracę w domu, biurze i miejscach takich jak Switchyards. Firma chce zapewnić im wygodną przestrzeń, z której mogą korzystać o dowolnej porze dnia i nocy.
Źródło: blockclubchicago
Foto: Switchyards

Po kilku tygodniach wzrostów oprocentowanie kredytów hipotecznych w Stanach Zjednoczonych zaczęło spadać. Średnia stawka dla popularnego kredytu na 30 lat obniżyła się do 7,32 procent. To jednak niewielka ulga dla kupujących domy, którzy od miesięcy zmagają się z wysokimi kosztami finansowania nieruchomości.
Jak poinformowała w czwartek instytucja Freddie Mac, średnie oprocentowanie 30-letniego kredytu hipotecznego o stałej stopie procentowej spadło z 7,40 do 7,32 procent. Jest to pierwszy tygodniowy spadek od końca sierpnia. Dla porównania rok temu oprocentowanie wynosiło 6,19 procent.
Nieznacznie potaniały również kredyty hipoteczne na 15 lat, często wybierane przez właścicieli nieruchomości refinansujących wcześniejsze zobowiązania. Ich średnie oprocentowanie zmniejszyło się z 6,71 do 6,68 procent, podczas gdy przed rokiem wynosiło 5,44 procent.
Wojna z Iranem i inflacja podniosły koszty kredytów
Oprocentowanie kredytów hipotecznych zależy między innymi od inflacji, polityki Rezerwy Federalnej oraz sytuacji na rynku obligacji. Szczególne znaczenie ma rentowność 10-letnich obligacji skarbowych USA, która stanowi jeden z głównych punktów odniesienia dla banków ustalających warunki finansowania nieruchomości.
Stawki hipoteczne rosną od końca lutego, kiedy rozpoczęła się wojna Stanów Zjednoczonych z Iranem. Konflikt doprowadził do wzrostu cen ropy naftowej i nasilenia presji inflacyjnej. Jednocześnie zwiększona niestabilność rynku obligacji spowodowała wzrost ich rentowności.
Na początku października rentowność 10-letnich obligacji przekroczyła 5,30 procent, osiągając najwyższy poziom od 2002 roku. W ostatnich dwóch tygodniach zaczęła jednak spadać i w czwartek w południe wynosiła około 5 procent. Nadal pozostaje znacznie powyżej poziomu 3,97 procent notowanego przed rozpoczęciem konfliktu.
Rata kredytu wyższa o około 355 dolarów miesięcznie
Jeszcze pod koniec lutego średnie oprocentowanie 30-letniego kredytu hipotecznego spadło na krótko do 5,98 procent, najniższego poziomu od końca 2022 roku. Późniejsze podwyżki znacząco zwiększyły koszty zakupu nieruchomości.
W przypadku kredytu hipotecznego w wysokości 400 tysięcy dolarów wzrost oprocentowania od lutowego minimum oznacza obecnie ratę wyższą o około 355 dolarów miesięcznie. Tak duża różnica ogranicza możliwości finansowe kupujących i sprawia, że wiele rodzin odkłada decyzję o zakupie domu.
Rzeczywiste oprocentowanie oferowane przez banki może być jednak wyższe lub niższe od średniej krajowej. Zależy między innymi od dochodów kredytobiorcy, historii kredytowej, wysokości wkładu własnego i innych czynników.
Rynek nieruchomości nadal w stagnacji
Amerykański rynek mieszkaniowy zmaga się ze spowolnieniem od 2022 roku, kiedy oprocentowanie kredytów zaczęło gwałtownie rosnąć po okresie rekordowo niskich stawek podczas pandemii. Wysokie raty ograniczają liczbę potencjalnych nabywców i utrudniają sprzedaż nieruchomości.
W ubiegłym roku sprzedaż istniejących domów w Stanach Zjednoczonych praktycznie nie wzrosła, utrzymując się na najniższym poziomie od około 30 lat. Tegoroczna sytuacja również pozostaje trudna, a rosnące koszty finansowania są jedną z głównych przyczyn ograniczonej aktywności kupujących.
Prognozy nie przewidują szybkiego powrotu tanich kredytów
Pomimo ostatniej niewielkiej obniżki eksperci nie spodziewają się szybkiego i znaczącego spadku oprocentowania. Według najnowszej prognozy Fannie Mae średnia stawka dla 30-letnich kredytów hipotecznych wyniesie 7,4 procent w ostatnim kwartale 2026 roku.
W 2027 roku oprocentowanie ma utrzymywać się średnio na poziomie 7,5 procent. Oznacza to, że osoby planujące zakup domu w USA powinny nadal przygotowywać się na wysokie koszty kredytowania, mimo chwilowej poprawy warunków na rynku hipotecznym.
Źródło: scrippsnews
Foto: istock/ronstik/venuestock/AUNG MYO HTWE/

Dzisiaj Chicago Fire podejmie Orlando City. Ostatni mecz sezonu na Soldier Field

Biskupi katoliccy krytykują wykorzystanie spotkania z Trumpem do celów politycznych

Melania Trump pomogła wynegocjować lokalne zawieszenie broni na Ukrainie

Ostra kampania w Illinois. Żona Baileya oskarża Pritzkera o przekroczenie granic

Wyborcy w Illinois wciąż mogą się rejestrować. Do jutra wnioskujemy o głosowanie korespondencyjne

Bieg Niepodległości – Run for Poland 2026, Montrose Harbor, 25 października. Fot. StelmachLens

Tre Voci w Copernicus Center: Koncert jubileuszowy Naszej Unii, 24 października

Jesienny koncert Loyola Academy z udziałem uczniów Akademii Muzyki PaSO, 15 października. Fot. StelmachLens

Wręczenie Medalu KEP “Pro Polonia et Ecclesia” dla wspólnoty Trójcowa przez ks. bp. Roberta Chrząszcza, 11 października. Fot. Wojciech Adamski

Jesienny Fashion Show & Dance Party Heart of Hope Foundation w Lombard, 10 października. Fot. StelmachLens
Melania Trump pomogła wynegocjować lokalne zawieszenie broni na Ukrainie
Ostra kampania w Illinois. Żona Baileya oskarża Pritzkera o przekroczenie granic

27-latek zginął postrzelony przez agenta FBI w Chicago. Radny domaga się niezależnego śledztwa

Floryda ma nowy oficjalny hymn. Gubernator uhonorował zmarłego gwiazdora muzyki country

Trzej bracia Alexander odsiedzą po 30 lat za handel kobietami i przestępstwa seksualne
-
 News USA2 tygodnie temu
Osiem stanów pozywa OpenAI. Zarzuty dotyczą bezpieczeństwa dzieci korzystających z ChatGPT
-
 News Chicago4 tygodnie temu
Duży postęp w leczeniu Filipa Czarneckiego. Policjant mówi, pamięta i rozpoczął intensywną rehabilitację
-
 News USA2 tygodnie temu
Departament Sprawiedliwości grozi Kalifornii pozwem o głosowanie osób bez obywatelstwa USA
-
 News Chicago1 tydzień temu
Polski neurochirurg dr Maciej Leśniak przyjęty do prestiżowej National Academy of Medicine
-
 News USA3 tygodnie temu
ICE postrzeliło mężczyznę w Nowym Jorku. Burmistrz żąda likwidacji federalnej agencji
-
 Polonia Amerykańska3 tygodnie temu
Msza Papieska i spotkanie Polonii w Mt. Prospect. W hołdzie św. Janowi Pawłowi II
-
 News Chicago2 tygodnie temu
Rekordową kwotę ponad 260 mln USD dostaną osoby poszkodowane przez byłego policjanta
-
 Polonia Amerykańska2 tygodnie temu
Dzień Góralski w Muzeum Polskim w Ameryce. Poznaj podhalańskie tradycje weselne