Zaplanuj finanse
7 strategii, dzięki którym możesz obniżyć podatki

Każdego roku w okresie podatkowym większość z nas zastanawia się, jak możemy płacić mniej podatków dochodowych, a odpowiedź na to pytanie zawsze brzmi: „To zależy”. Sytuacja każdej osoby jest wyjątkowa, a strategie, które można zastosować w celu zmniejszenia podatków, różnią się w zależności od celów i okoliczności. Dlatego tak ważne jest znalezienie doradcy i specjalisty podatkowego, którzy pomogą nam optymalnie wykorzystać naszą sytuację i dostępne narzędzia.
Oto kilka strategii, które mogą zmniejszyć nasze zobowiązania podatkowe.
Odkładaj maksymalne składki na Twój plan 401(k)
Wpłaty na tradycyjne plany 401(k) są odliczane od naszego dochodu, dzięki czemu płacimy mniejszy podatek. Ważne jest, aby pamiętać, że zebrane na tych planach fundusze mają odroczony podatek, który będziemy musieli zapłacić przy wypłatach. Istnieją ograniczenia odnośnie wysokości rocznych wkładów.
Na rok 2023 możemy wpłacić na swój plan 401(k) do $22,500, przed ukończeniem 50 lat lub $30,000, jeśli mamy 50 lat lub więcej.
Dopłacaj do tradycyjnego konta IRA
Tradycyjne konto IRA to indywidualne konto emerytalne, niezależne od pracodawcy, które umożliwia nam oszczędzanie na emeryturę, jeśli tylko wykazujemy dochód. Składki IRA też odliczamy od swoich podatków.
W 2023 roku możemy wpłacić do $6500* gdy nie mamy 50 lat lub $7500 po ich skończeniu.
Dopłacaj do konta Roth IRA
W przeciwieństwie do składek na tradycyjne IRA, składki na Roth IRA nie podlegają odliczeniu od podatku, ponieważ posiadacze kont finansują swoje konta dolarami po opodatkowaniu. Zaletą Roth IRA jest to, że zyski i wypłaty w przyszłości są wolne od podatku.
Na rok 2023 możemy wpłacić również $6,500* gdy nie mamy 50 lat lub $7,500 po ich skończeniu, jeśli nasz dochód nie przekracza $138,000 na rok lub $218,000 w przypadku małżeństw rozliczających się wspólnie. Osoby o wyższych dochodach mogą wpłacić częściowe kwoty lub nie mogą tego w ogóle zrobić.
*W dowolnym roku możesz wpłacić na tradycyjną IRA, Roth IRA lub na oba konta, tak długo jak nie przekroczysz wspólnego limitu $6500/ $7500.
Odpisz straty podatkowe
Tax-loss harvesting czyli zbieranie strat podatkowych to strategia zwykle stosowana przez inwestorów, którzy ponieśli straty w swoich inwestycjach. Polega na sprzedaży tych pozycji, gdy są one na niższym poziomie, realizacji straty, a następnie wykorzystaniu tych strat do zrekompensowania zysków podlegających opodatkowaniu.
W danym roku inwestorzy mogą odpisać straty do $3,000, aby obniżyć dochód podlegający opodatkowaniu. Straty te mogą też zostać przeniesione na przyszłe lata.
Często inwestycje są sprzedawane podczas dekoniunktury na rynku, a następnie dochody są ponownie inwestowane w nową alokację. Zawsze radzimy konsultować się i ściśle współpracować ze swoim doradcą finansowym, który rozumie nasze cele i potrzeby.
Rozważ konwersje ROTH
Konwersja pozwala na przeniesienie funduszy z tradycyjnych kont IRA na Roth IRA, płacąc przy tym oczywiście należny podatek. W przypadku konwersji nie ma żadnych ograniczeń ani wytycznych co do wkładów, co daje nam dużą elastyczność i swobodę planowania.
Generalnie, możemy w dowolnym momencie przenieść dowolną sumę na konto ROTH. Jest to jednak decyzja nieodwracalna, dlatego warto zawsze skonsultować się ze specjalistą przed dokonaniem takiej konwersji, aby mieć pewność, że optymalnie wykorzystujemy to narzędzie.
W wielu przypadkach ma sens zrobienie tego teraz gdy obowiązują niższe stawki podatkowe, i bardzo często jest to strategiczne planowanie polegające na stopniowym przenoszeniu funduszy na Roth IRA przez kilka lat.
Annuities i Stałe Ubezpieczenia na życie
Jeśli szukamy dochodu emerytalnego z korzyściami podatkowymi, annuity lub ubezpieczenie na życie mogą być dobrym rozwiązaniem. Inwestując w annuity fundusze już opodatkowane, odraczamy należności podatkowe od zysków i odsetek do momentu ich wypłacenia.
Z drugiej strony, jeśli inwestujemy swoje konta emerytalne takie jak 401(k) lub IRA, podatek będzie odliczany od całej wypłacanej kwoty. W obu przypadkach, wypłaty z kont annuity nie są wliczane do Twojego łącznego dochodu branego pod uwagę przy Social Security.
Podobnie, stałe polisy ubezpieczeniowe na życie nie są wliczane do Social Security i mogą oferować korzyści zarówno posiadaczom polis, jak i ich beneficjentom, jak na przykład wolne od podatku świadczenia z tytułu śmierci i wolne od podatku pożyczki z polisy ubezpieczeniowej, które wykorzystujemy jako dochód emerytalny.
Darowizny charytatywne
Darowizny na cele charytatywne mają zazwyczaj formę gotówki, nieruchomości, akcji lub innych aktywów, które mają możliwą do ustalenia wartość rynkową. Są one przekazywane zazwyczaj organizacjom charytatywnym, religijnym lub prywatnym fundacjom zwolnionym z podatku 501(c)(3).
Odliczenia od długoterminowych zysków kapitałowych są ograniczone do 30% dochodu danej osoby, podczas gdy odliczenia z tytułu innych składek są ograniczone do 60%. Można również przekazać kwoty naszych RMD do $100,000 z naszych kont emerytalnych.
Aby dowiedzieć się więcej na temat planowania emerytalnego i efektywnych strategiach podatkowych, zapraszamy do Financial Wealth Alliance.
Po więcej szczegółów zapraszamy do Financial Wealth Alliance.
Oferujemy bezpłatne konsultacje i dysponujemy różnego rodzaju strategiami i produktami, które są odporne na obecne warunki i eliminują lub w znacznym stopniu minimalizują straty rynkowe.
Oferowane przez nas modele inwestycyjne są na bieżąco nadzorowane, analizowane i odpowiednio zmieniane przez zespół doświadczonych managerów, dzięki czemu jesteśmy w stanie ograniczyć ryzyko inwestycyjne.
Nasza firma już od ponad 14 lat zajmuje się planowaniem inwestycyjnym i emerytalnym, działa w oparciu o fiduciary duty czyli zawsze stara się zaproponować najbardziej korzystne dla danego klienta rozwiązania i dopasować je do jego potrzeb.
Pamiętajcie państwo, że kluczem do sukcesu emerytalnego jest właściwa edukacja i zrozumienie wszystkich dostępnych opcji.
Zachęcamy również do polubienia naszej strony na Facebooku: ZAPLANUJ FINANSE oraz śledzenia naszego bloga na You Tubie: ZAPLANUJ FINANSE, gdzie na bieżąco doradzamy i informujemy o wszelkich nowościach ze świata finansów.
Dariusz Godlewski
Financial Wealth Alliance
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Financial Wealth Alliance are independent of each other Insurance products and services are offered and sold through individually licensed and appointed agents.
Foto: istock/designer491/Khanchit Khirisutchalual/ Jirapong Manustrong/ designer491/ Diy13/Ridofranz/Prostock-Studio




Do 2019 roku dziedziczenie IRA po rodzicu wyglądało inaczej. Dorosłe dziecko mogło „rozciągnąć” wypłaty z odziedziczonego konta na całe swoje życie – tak zwana strategia stretch IRA. Pieniądze rosły wolne od podatku przez dekady, a wypłaty były małe i rozkładały się na 20–30 lat, w kontrolowanych brackecie podatkowym.
SECURE Act z 2019 roku, uzupełniony przez SECURE 2.0 i finalne przepisy IRS z 2024 roku, całkowicie to zmienił. Dziś większość spadkobierców musi opróżnić odziedziczone IRA w ciągu 10 lat od śmierci właściciela. Dla wielu rodzin to oznacza zupełnie inną sytuację podatkową, niż planowali – zarówno ci, którzy dziedziczą, jak i ci, którzy chcą zostawić coś dzieciom.
Jak działa zasada 10 lat
Jeśli właściciel tradycyjnego IRA zmarł po 1 stycznia 2020 roku, większość spadkobierców – w tym dorosłe dzieci – musi opróżnić konto do 31 grudnia dziesiątego roku po śmierci. Każdy dolar wypłacony z tradycyjnego odziedziczonego IRA jest opodatkowany jak zwykły dochód – dolicza się do Twoich zarobków w roku wypłaty.
Dodatkowo, jeśli zmarły w chwili śmierci pobierał już RMD, spadkobierca musi kontynuować roczne wypłaty przez lata 1–9, a saldo opróżnić w roku 10. Jeśli zmarły jeszcze nie osiągnął wieku RMD, spadkobierca ma elastyczność – może wybrać, kiedy w ciągu 10 lat wypłaci pieniądze, byle wszystko zostało pobrane do końca 10. roku.
„10 lat to niedużo, kiedy chodzi o kilkaset tysięcy dolarów i podatek doliczony do Twojej pensji.”
Pięć kategorii spadkobierców, których zasada 10 lat NIE dotyczy
IRS wyodrębnia grupę tzw. eligible designated beneficiaries – pięć kategorii osób, które nadal mogą rozciągać wypłaty na własne życie lub korzystać z innych zasad niż standardowe 10 lat:
- Małżonek zmarłego. Może potraktować odziedziczone IRA jak swoje własne, przenieść na swoje konto i pobierać wypłaty według własnego wieku i harmonogramu RMD.
- Osoba niepełnosprawna. Zgodnie z definicją IRS – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
- Osoba chronicznie chora. Również według specyficznej definicji IRS – podobne zasady jak dla osób niepełnosprawnych.
- Małoletnie dziecko zmarłego. Do momentu ukończenia 21 lat może korzystać z wypłat rozciągniętych na własną oczekiwaną długość życia. Po 21. roku wchodzi w standardową zasadę 10 lat.
- Osoba mniej niż 10 lat młodsza od zmarłego. Często rodzeństwo lub partner – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
Ważne: te wyjątki dotyczą sytuacji w chwili śmierci właściciela. Wnuki i dorosłe dzieci powyżej 21 lat, o ile nie mieszczą się w jednej z pięciu kategorii, podlegają standardowej zasadzie 10 lat.

Dlaczego to ważne – zarówno dla dziedziczących, jak i dla planujących
Dla osoby dziedziczącej: pieniądze z odziedziczonego IRA często trafiają w ręce dorosłego dziecka w wieku 45–60 lat – czyli w latach najwyższych zarobków. Wypłata 300 000 dolarów rozciągnięta przez 10 lat może dodać 30 000 dolarów rocznie do dochodu, a jednorazowa wypłata w roku 10 potrafi wpychać osobę w najwyższe federalne stawki podatkowe.
Dla planujących sukcesję: warto pomyśleć, komu i jak zostawiasz pieniądze. Konto Roth IRA również podlega zasadzie 10 lat, ale wypłaty są wolne od podatku – dzieciom możesz zostawić zupełnie inny prezent podatkowy niż z tradycyjnego IRA. Konwersja Roth za życia to jedna z opcji, którą warto rozważyć w tym kontekście.
Co zrobić, jeśli właśnie odziedziczyłeś IRA
- Nie wpłacaj środków na własne konto. Odziedziczone IRA musi pozostać na osobnym koncie „Inherited IRA” na Twoje imię – przelanie na własne IRA to nieodwracalny błąd, który może oznaczać natychmiastowe opodatkowanie całości.
- Sprawdź, czy zmarły pobierał już RMD. Odpowiedź na to pytanie decyduje o tym, czy musisz pobierać roczne wypłaty, czy masz elastyczność w ciągu 10 lat.
- Zrób plan na 10 lat, nie na jeden. Równomierne wypłaty przez dekadę często oznaczają znacznie niższy łączny podatek niż czekanie do roku 10 i wypuszczenie wszystkiego naraz.
Twój majątek zasługuje na ochronę z każdej strony
Jeśli właśnie odziedziczyłeś IRA i nie wiesz, jaki masz harmonogram – albo jeśli sam myślisz o tym, co zostawisz dzieciom – zadzwoń do nas. Pomożemy uporządkować sytuację, zrobić plan wypłat rozpisany na 10 lat i pokazać, jakie masz opcje – zanim jakiś termin minie niepostrzeżenie.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/zimmytws/Ridofranz/lucigerma/

O podatkach większość z nas myśli w kwietniu – czyli wtedy, gdy jest już po wszystkim i niewiele da się zmienić. A połowa roku to tak naprawdę najlepszy moment, żeby spokojnie sprawdzić, na czym stoisz i co jeszcze możesz zrobić. W ostatnich latach przepisy podatkowe sporo się zmieniły – a część najnowszych zmian z 2025 roku (tzw. One Big Beautiful Bill Act) zaczyna obowiązywać dopiero teraz. Jeśli dawno nie zaglądałeś do swojego planu, to dobry moment, żeby to zrobić.
Darowizny na cele charytatywne – czy możesz na tym skorzystać?
Do tej pory, żeby odliczyć darowizny, trzeba było rozliczać podatki „szczegółowo” – czyli wykazywać każde odliczenie z osobna. Od 2026 roku jest prościej: darowizny w gotówce możesz odliczyć, nawet jeśli rozliczasz się w najprostszy sposób. Limit to 1 000 dolarów dla osoby samotnej i 2 000 dolarów dla małżeństwa.
Jeśli jednak rozliczasz się szczegółowo, działa to inaczej. Liczy się tylko ta część darowizn, która przekracza 0,5% Twojego dochodu (tzw. AGI). Przykład: przy dochodzie 100 000 dolarów odliczysz dopiero to, co przekażesz ponad 500 dolarów.
Masz konto IRA i skończyłeś 70,5 roku? Możesz przekazać pieniądze na cele charytatywne wprost z tego konta – to się nazywa Qualified Charitable Distribution (QCD). Rocznie możesz w ten sposób oddać do 111 000 dolarów, a ta kwota w ogóle nie wlicza się do Twojego dochodu do opodatkowania. Co więcej, taka darowizna może pokryć Twoją obowiązkową wypłatę z konta (RMD) za dany rok.
Połowa roku to jeden z najlepszych momentów na przegląd podatkowy – masz jeszcze czas, żeby działać.
Grupowanie odliczeń – strategia, o której rzadko się mówi
Każdemu przysługuje tzw. standardowe odliczenie – w 2026 roku to 16 100 dolarów dla osoby samotnej i 32 200 dolarów dla małżeństwa. Rozliczanie szczegółowe ma sens tylko wtedy, gdy Twoje odliczenia są wyższe niż ta kwota.
Tu pomaga prosta sztuczka – po angielsku „bunching”. Zamiast rozkładać darowizny, wydatki medyczne i inne odliczenia po trochę na każdy rok, kumulujesz je w jednym roku – tak, żeby razem przebiły próg i naprawdę się opłaciły. W następnym roku wracasz do zwykłego, standardowego odliczenia. Dobrze zaplanowane, potrafi to zauważalnie obniżyć podatek.
Dodatkowe wpłaty na konta emerytalne – nowe zasady w 2026
Im więcej wpłacisz na konto emerytalne, tym mniejszy dochód zostaje do opodatkowania – to jeden z prostszych sposobów na niższy podatek. Od 2026 roku sporo zmieniło się w zasadach tzw. catch-up, czyli dodatkowych wpłat dla osób po 50-tym roku życia.
- Dochód poniżej 150 000 dolarów (dotyczy planów sponsorowanych przez pracodawcę): możesz nadal robić dodatkowe wpłaty (catch-up) na konto tradycyjne lub Roth. Osoby 50+ mogą dopłacić dodatkowe 8 000 dolarów (ponad standardowy limit 24 500 dolarów). Osoby w wieku 60–63 lat mogą skorzystać z tzw. super catch-up – nawet 11 250 dolarów.
- Dochód 150 000 dolarów lub więcej (dotyczy planów sponsorowanych przez pracodawcę): dodatkowe wpłaty catch-up możesz wpłacać wyłącznie na konto Roth. Jeśli Twój pracodawca nie oferuje konta Roth – w 2026 roku nie zrobisz dodatkowych wpłat.
- Tradycyjne konto IRA: limit to 7 500 dolarów rocznie, a dla osób 50+ dodatkowe 1 100 dolarów catch-up – jeśli spełniasz warunki dochodowe IRS.
Prowadzisz firmę? Masz więcej opcji.
Jeśli prowadzisz firmę, zmiany z 2025 roku (One Big Beautiful Bill Act, w skrócie OBBBA) dają Ci kilka dodatkowych możliwości.
- Pełny odpis sprzętu w roku zakupu (100% bonus depreciation): kupując kwalifikowany sprzęt albo samochód do firmy, możesz odpisać cały koszt od razu – w roku zakupu, zamiast rozkładać go na wiele lat. Czasem taki odpis jest na tyle duży, że tworzy stratę, którą przenosisz na kolejne lata.
- Odliczenie 20% dochodu z firmy (QBI): jeśli prowadzisz jednoosobową działalność albo spółkę, w której dochód „przechodzi” na Ciebie prywatnie (tzw. pass-through), możesz odliczyć do 20% dochodu z firmy – o ile spełniasz warunki. OBBBA sprawił, że to odliczenie zostaje na stałe i obejmuje więcej firm.
Konwersja na konto Roth – dla Ciebie i dla Twoich dzieci
Jeśli zbliżasz się do emerytury, przeniesienie pieniędzy z tradycyjnego konta 401(k) lub IRA na konto Roth (tzw. konwersja Roth) bywa jednym z najlepszych ruchów podatkowych. Ale tylko zrobione z głową – bo w roku konwersji płacisz od tej kwoty podatek dochodowy.
Dlaczego warto? Z tradycyjnego konta po 73-cim roku życia musisz co roku wypłacać określoną kwotę (to tzw. RMD – obowiązkowa wypłata) i płacić od niej podatek. Jeśli te wypłaty są wysokie, mogą sprawić, że opodatkowane zostanie nawet do 85% Twojej emerytury z Social Security. Na koncie Roth tego problemu nie ma – żadnych obowiązkowych wypłat, a pieniądze wyciągasz bez podatku.
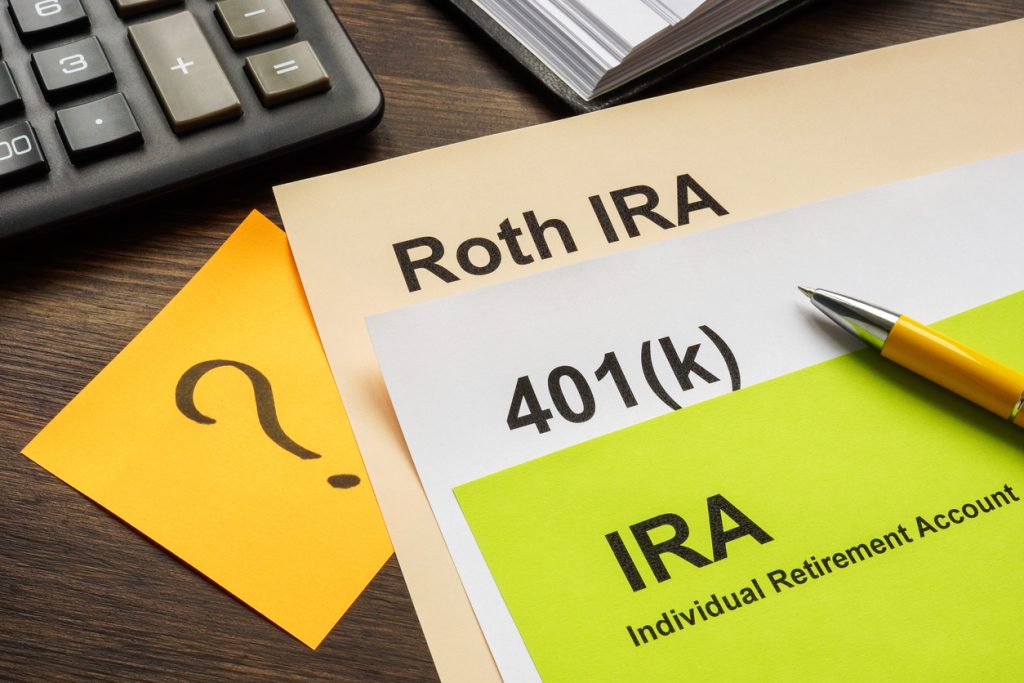
A co z dziećmi? Od czasu zmian z 2019 roku (SECURE Act) dziedziczenie tradycyjnych kont wygląda inaczej. Spadkobiercy muszą opróżnić takie konto w ciągu 10 lat – a to potrafi wepchnąć ich w najwyższe progi podatkowe. Konto Roth przekazujesz dzieciom bez podatku: też muszą je zamknąć w ciągu 10 lat, ale wszystko, co wypłacą, jest wolne od podatku.
Konwersji Roth nie da się cofnąć. Zanim się na nią zdecydujesz, porozmawiaj ze swoim doradcą finansowym i podatkowym.
Masz plan emerytalny – czy tylko produkty finansowe?
Mieć konto 401(k) i jakieś inwestycje to nie to samo, co mieć plan emerytalny. Prawdziwy plan pokazuje, z czego będziesz żyć co miesiąc przez 20, 30, a może 40 lat emerytury – z uwzględnieniem podatków, inflacji, kosztów leczenia i tego, co dla Ciebie ważne.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową – bez nacisków i bez wciskania produktów. Obowiązuje nas zasada fiduciary duty: musimy działać w Twoim najlepszym interesie. Nie jesteśmy bankiem ani firmą ubezpieczeniową, więc nie sprzedajemy jednego rozwiązania – możemy dobrać strategię naprawdę pod Twoją sytuację.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak kompleksowo chronić to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/Dacharlie/ zimmytws/ JLco – Julia Amaral/ designer491/ Ridofranz/

Budujesz majątek przez lata – ostrożnie, świadomie, krok po kroku. Jeden nieuważny klik może to zmienić w ciągu minut. Phishing – czyli wyłudzanie danych przez podszywanie się pod zaufane instytucje – to najczęściej zgłaszany rodzaj cyberprzestępstwa w USA i na świecie. I rok do roku przybywa go coraz więcej. Warto wiedzieć, jak działa – i jak się przed nim bronić.
Czym jest phishing?
Nazwa pochodzi od angielskiego słowa „fishing” – wędkowanie. Przestepcy „rzucają przynętę” w postaci fałszywej wiadomości i czekają, aż ktoś ją chwyci. Cel jest zawsze ten sam: wyłudzić dane logowania, hasła, numery kart kredytowych lub inne informacje, które pozwolą ukraść majtek lub tożsamość.
Ataki przychodzą przez e-mail, SMS, telefon, a nawet fałszywe sieci Wi-Fi. Mogą kończyć się kradzieżą tożsamości, włamaniem na konto lub bezpośrednią utratą środków finansowych.
Rodzaje ataków, które warto znać
- E-mail phishing. Fałszywe wiadomości podszywające się pod rząd, banki lub znane firmy (Amazon, IRS, USPS). Często zawierają prośbę o kliknięcie linku lub podanie danych.
- Spear phishing. Atak celowany – przestępca zbiera wcześniej informacje o ofierze i personalizuje wiadomość, by brzmiała wiarygodnie. Szczególnie niebezpieczny dla osób z wyższym majątkiem.
- Vishing. Phishing przez telefon. Dzwoniący podszywa się pod pracownika banku, IRS lub Social Security. Coraz częściej używane są głosy generowane przez AI – brzmią jak prawdziwe osoby.
- Smishing. Phishing przez SMS. Jeśli Twój numer był kiedyś w wycieku danych – możesz otrzymywać fałszywe powiadomienia o przesyłkach, płatnościach lub koncie.
- Inne metody. Fałszywe sieci Wi-Fi, strony internetowe imitujące prawdziwe serwisy, wyskakujące reklamy z linkami do złośliwego oprogramowania.
„Jeden nieuważny klik może cofnąć lata ostrożnego budowania majątku.”
Czerwone flagi – na co zwracać uwagę
Phishingowe wiadomości często wyglądają niemal identycznie jak prawdziwe. Kilka rzeczy powinno natychmiast wzbudzić czujność:
- Adres nadawcy z drobną różnicą – np. @amazon-support.com zamiast @amazon.com.
- IRS, Social Security i inne agencje rządowe USA nigdy nie inicjują kontaktu przez e-mail, SMS ani media społecznościowe.
- Pilny język: „Zablokowaliśmy Twoje konto”, „Akcja wymagana natychmiast”, „Ostatnia szansa”.
- Prośba o płatność kartami podarunkowymi, przelewem lub przekazem pieniężnym.
- Błędy językowe, niespójne logo, dziwne załączniki lub linki ze zmienionymi literami (np. „rn” zamiast „m”).
4 sygnały ostrzegawcze wg Social Security Administration (zasada 4P):
1. Podszywanie się – oszust udaje znaną, zaufaną instytucję lub osobę.
2. Problem – fabrykuje pilny problem, który wymaga natychmiastowej reakcji.
3. Presja – wywiera presję, żebyś działał szybko, bez myślenia.
4. Płatność – żąda zapłaty w niestandardowy sposób – karta podarunkowa, przelew, przekaz.

Jak się chronić?
- Zatrzymaj się przed kliknięciem. Jeśli wiadomość wygląda podejrzanie – nie otwieraj załączników, nie klikaj linków. Skontaktuj się z organizacją bezpośrednio, przez oficjalny numer lub stronę.
- Silne, unikalne hasła. Minimum 16 znaków, kombinacja liter, cyfr i znaków specjalnych. Inne hasło do każdego konta.
- Uwierzytelnianie dwuskładnikowe (2FA). Dodatkowa warstwa zabezpieczeń – nawet jeśli ktoś pozna Twoje hasło, nie zaloguje się bez drugiego potwierdzenia.
- Oprogramowanie antywirusowe. Zainstaluj sprawdzone oprogramowanie (np. Norton, McAfee, Avast) i aktualizuj je automatycznie. Wykrywa zagrożenia w czasie rzeczywistym.
Pamiętaj: zbudowałeś swoją sytuację finansową przez lata pracy. Jeden moment nieuwagi nie powinien tego zmieniać. Jeśli coś wygląda podejrzanie – ufaj swojej intuicji i weryfikuj, zanim zareagujesz.

Twój majątek zasługuje na ochronę z każdej strony
Jako licencjonowani doradcy finansowi czujemy się odpowiedzialni nie tylko za Twój plan inwestycyjny – ale za bezpieczeństwo tego, co zbudowałeś. Jeśli otrzymasz podejrzaną wiadomość i nie będziesz wiedzieć, co z nią zrobić – zadzwoń do nas. Jesteśmy tu jako drugi głos, który pomoże ocenić sytuację, zanim podejmiesz działanie.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową – bez nacisków, bez produktów „na siłę”, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani ubezpieczycielem – dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak kompleksowo chronić to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: istock/Supatman/Butsaya/Paperkites/

Trump i Xi Jinping przy jednym stole w Białym Domu. Ciepłe słowa, ale spory pozostają

Burzliwe wystąpienie Netanjahu w ONZ i atak na Mamdaniego. Część delegatów wyszła z sali

Chicagowskie Szkoły Publiczne CPS straciły ponad 11,5 tys. uczniów w ciągu roku

Pełna emerytura Social Security już od 60. roku życia? Nowy projekt dla pracujących fizycznie

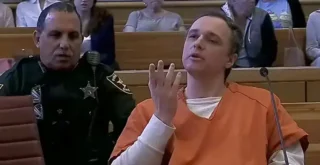
Matka z Frankfort IL nie przyznaje się do zabójstwa 2-letniego syna. Obrona wskazuje na jej stan psychiczny

Noc w Muzeum – „Sip & Paint”: Jesień. 18 września, Muzeum Polskie w Ameryce

Prezydent RP Karol Nawrocki wraz z Pierwszą Damą, Marta Nawrocką w siedzibie Naszej Unii na Greenpoincie, 20 września

Uroczyste obchody 50-lecia Koła nr 34 Zakopane, 20 września. Fot. StelmachLens

Narodowe Czytanie w Polskiej Szkole im. Trójcy Świętej, 12 września. Fot. Wojciech Adamski

XIII Polonijna Pielgrzymka Rowerowa z Chicago do Merrillville, 12 września
Trump i Xi Jinping przy jednym stole w Białym Domu. Ciepłe słowa, ale spory pozostają
Burzliwe wystąpienie Netanjahu w ONZ i atak na Mamdaniego. Część delegatów wyszła z sali
Matka z Frankfort IL nie przyznaje się do zabójstwa 2-letniego syna. Obrona wskazuje na jej stan psychiczny

Xi Jinping z wizytą w Białym Domu. Handel, AI i Tajwan w centrum rozmów z Trumpem

Debata generalna 81. sesji Zgromadzenia Ogólnego ONZ
-
 News Chicago4 tygodnie temu
57 osób szuka Marcina Bachledę-Błaszczaka z Illinois. Polak zaginął w Great Smoky Mountains
-
 GOŚCIE BUDZIK MORNING SHOW3 dni temu
Janusz Stokłosa wystąpi z batutą w Chicago. W niedzielę koncert „Polish Soul, American Spirit”
-
 News USA2 tygodnie temu
Trump zapowiada po 5 tys. dolarów dla Amerykanów. Dostaniemy te pieniądze?
-
 GOŚCIE BUDZIK MORNING SHOW5 dni temu
Wici zapraszają dzieci, młodzież i dorosłych. Ruszył nabór do zespołu w Algonquin
-
 GOŚCIE BUDZIK MORNING SHOW6 dni temu
Grażyna Auguścik nagra koncert na żywo. Publiczność będzie częścią nowego albumu
-
 News Chicago2 tygodnie temu
Johnson rusza po drugą kadencję. Przed burmistrzem trudna i kosztowna kampania
-
 News USA2 tygodnie temu
Donald Trump: obawy o bezpieczeństwo AI to „oszustwo”
-
 News USA4 dni temu
Apple zgodził się na ugodę za 250 mln USD. Właściciele wybranych iPhone’ów mogą otrzymać pieniądze