Zaplanuj finanse
Nowa USTAWA Secure ACT 2. Zmiany dotyczące planowania emerytalnego

W 2019 roku weszła w życie ustawa SECURE Act, która przyniosła wiele zmian w obszarze finansów i planowania emerytalnego. Teraz Kongres zrobił to ponownie, zatwierdzając nową ustawę SECURE Act 2, która wprowadza jeszcze więcej nowych zasad i wytycznych. Bardzo ważna jest znajomość tych nowych przepisów, ponieważ niedostosowanie się do tych zmian może wiązać się z karami lub innymi przykrymi konsekwencjami. Warto tu zaznaczyć, że nie wszystkie zmiany ustawy SECURE Act 2 wchodzą w życie od razu, są one rozłożone na kilka lat i będą wprowadzane stopniowo.
Required Minimum Distribution
Przypomnijmy, RMDs czyli Required Minimal Distributions odnoszą się to do naszych wymaganych minimalnych dystrybucji z kont emerytalnych. Jest to więc bardzo ważne, gdyż dotyczy większości emerytów.
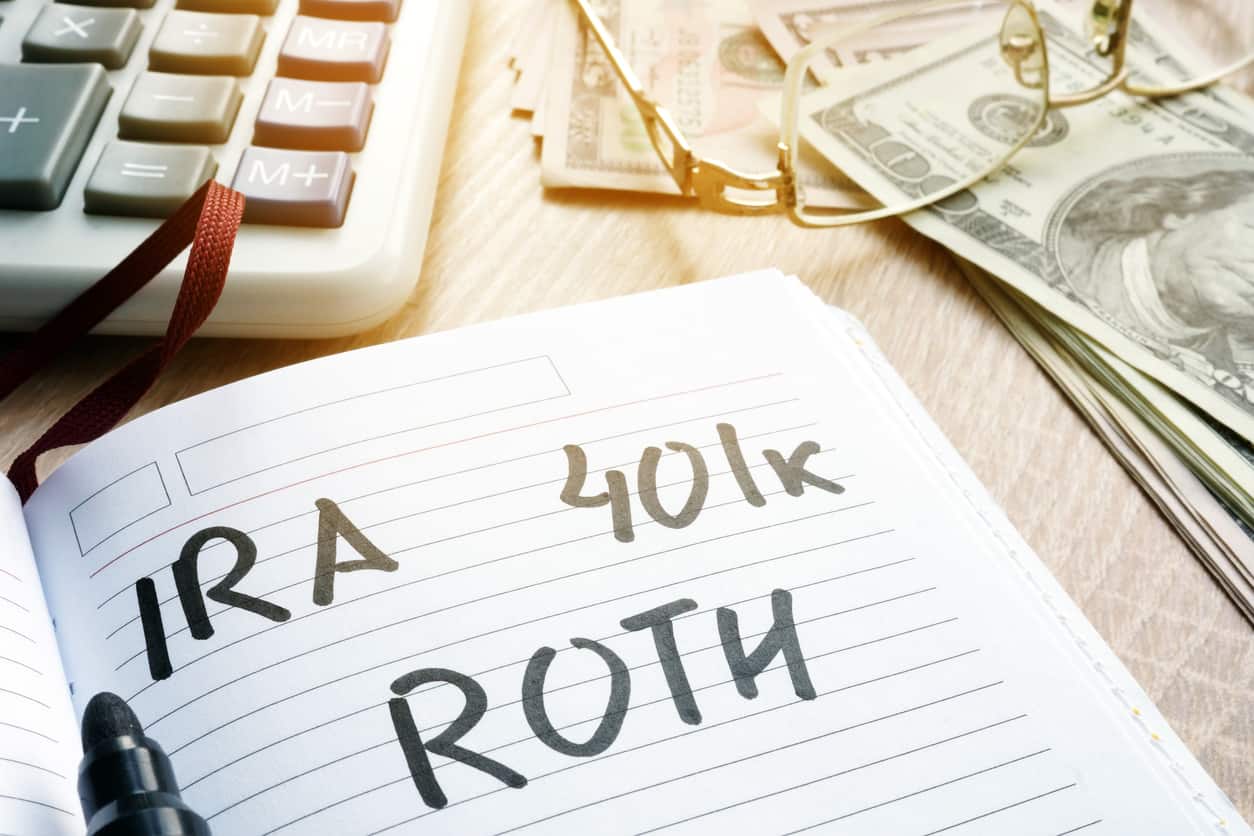
Odkładając na emeryturę najczęściej korzystamy z tradycyjnych kont emerytalnych z odroczonym podatkiem, jak na przykład IRA czy plany 401k. Otrzymujemy ulgę podatkową od składek wpłacanych na tego rodzaju konta, przy założeniu, że zapłacimy należny podatek w przyszłości, wypłacając pieniądze.
Tak więc IRS zmusza nas do rozpoczęcia pobierania pieniędzy z tych kont w pewnym wieku, właśnie ze względu na te zaległe należności podatkowe. Przez bardzo długi czas, RMDs obowiązywały w wieku 70 i pół roku.
Pierwsza ustawa SECURE z 2019 roku zmieniła ten wiek na 72 lata. Teraz, zaledwie 3 lata później, nowa ustawa SECURE ACT 2 przesuwa ten wiek jeszcze dalej do 73 lat dla osób urodzonych między 1951 a 1959 rokiem i 75 lat dla osób urodzonych w 1960 roku lub później.
W przypadku osób, które już zaczęły wybierać RMD, ta nowa zasada nie ma żadnego wpływu, dotyczy to tylko nowych RMDs. Jeżeli kończymy w tym roku 72 lata, nie musimy wybierać naszego RMD, jeśli nie chcemy lub nie potrzebujemy dodatkowych pieniędzy.
Ustawa SECURE Act 2 zmniejsza też karę, jeśli nie wybierzemy swojego RMD na czas lub nie wypłacimy wymaganej minimalnej kwoty. W przeszłości kara ta wynosiła 50%, co było bardzo, bardzo wysoką karą. Nowe prawo zmniejsza ja do 25%. Jest to nadal dosyć dużo, dlatego proszę pamiętać o swoim RMD i zrealizować je do końca każdego roku.
Roth IRA
Ustawa SECURE Act 2 zawiera sporo zmian związanych z Roth (zarówno dotyczących kont Roth IRA, jak i kont Roth sponsorowanych przez pracodawców). Począwszy od 2024 roku ustawa Secure Act 2 eliminuje RMD dla kont Roth sponsorowanych przez pracodawców.
Obecnie, podczas gdy indywidualne konta Roth IRA nie podlegają obowiązkowi RMD, plany takie jak Roth 401(k), Roth 403(b), czy rządowe plany Roth 457(b), są objęte zasadami wybierania RMD. Dzięki planowanym zmianom, nie będziemy już musieli pobierać naszego RMD, jeżeli posiadamy takie plany w naszej firmie. Jest to więc bardzo dobra wiadomość.
Począwszy od tego roku, ustawa SECURE Act 2 zezwala na tworzenie zarówno kont SIMPLE Roth, jak i kont SEP Roth IRA. Wcześniej plany SIMPLE i SEP mogły być finansowane tylko z funduszy przed opodatkowaniem. Teraz, będąc właścicielem biznesu, możemy też oszczędzać na koncie wolnym od podatku.
Ponadto ustawa pozwala na dopłaty ze strony pracodawców na konta Roth. To kolejna duża zmiana, która jest korzystna, ponieważ w przeszłości, kiedy wpłacaliśmy pieniądze na plan Roth 401(k) lub 403(b), każda dopłata tzw. match firmy był odkładany na tradycyjnym koncie 401(k).
Teraz, dzięki wprowadzonej zmianie, wpłacając pieniądze na konto Roth, nasz pracodawca, też może do niego dopłacić.
Konta Roth i plany oszczędnościowe na studia czyli tzw. plany 529
Począwszy od 2024 roku, będzie można przenieść niewykorzystane fundusze z planu 529 bezpośrednio na konto Roth IRA. Do tej pory, jeśli nie użyliśmy wszystkich pieniędzy na edukację i wykorzystując je na inne cele, musimy zapłacić od tych kwot podatki.
Wraz z nowymi przepisami, możemy przenieść je bezpośrednio na konto Roth IRA, i nadal wykorzystywać je w przyszłości bez podatku. Istnieją oczywiście pewne zasady i ograniczenia w tym zakresie, jeśli ktoś z państwa jest zainteresowany, prosimy o kontakt z naszą firmą.
Dostęp do funduszy emerytalnych bez kary.
Chcąc wykorzystać fundusze z kont emerytalnych przed ukończeniem 59,5 roku życia, musimy zapłacić 10% kary.
Zawsze istniały wyjątki od tej reguły, a ustawa SECURE Act 2 rozszerzyła tę listę. Nowe prawo poszerza wyjątek dostępu do funduszy emerytalnych w wieku 50 lat na strażaków z sektora prywatnego, stanowych i lokalnych funkcjonariuszy więziennych oraz wykwalifikowanych pracowników z co najmniej 25-letnim stażem pracy dla pracodawcy.
Nowe przepisy pozwalają również na wcześniejszą wypłatę pieniędzy osobom z nieuleczalną chorobą i ofiarom przemocy domowej.
Składki do planów emerytalnych
W 2023 roku każdy w wieku powyżej 50 lat może odłożyć dodatkowe $7500 rocznie do planów sponsorowanych przez pracodawców, takich jak 401(k) lub 403(b). Jeżeli natomiast mamy 62, 63 lub 64 lata kwota ta wzrasta do $10,000, co oznacza, że możemy zaoszczędzić łącznie $32500 w tym roku na swoim planie 401k.
Ustawa SECURE Act 2 wprowadza wiele zmian w planowaniu emerytalnym. Ważne jest, aby się z nimi zaznajomić i odpowiednio dostosować nasz plan emerytalny.
Po więcej szczegółów zapraszamy do Financial Wealth Alliance. Oferujemy bezpłatne konsultacje i dysponujemy różnego rodzaju strategiami i produktami, które są odporne na obecne warunki i eliminują lub w znacznym stopniu minimalizują straty rynkowe. Oferowane przez nas modele inwestycyjne są na bieżąco nadzorowane, analizowane i odpowiednio zmieniane przez zespół doświadczonych managerów, dzięki czemu jesteśmy w stanie ograniczyć ryzyko inwestycyjne.
Nasza firma już od ponad 14 lat zajmuje się planowaniem inwestycyjnym i emerytalnym, działa w oparciu o fiduciary duty czyli zawsze stara się zaproponować najbardziej korzystne dla danego klienta rozwiązania i dopasować je do jego potrzeb. Pamiętajcie państwo, że kluczem do sukcesu emerytalnego jest właściwa edukacja i zrozumienie wszystkich dostępnych opcji. Zachęcamy również do polubienia naszej strony na Facebooku: ZAPLANUJ FINANSE oraz śledzenia naszego bloga na You Tubie: ZAPLANUJ FINANSE, gdzie na bieżąco doradzamy i informujemy o wszelkich nowościach ze świata finansów.
Dariusz Godlewski
Financial Wealth Alliance
847-312-3454
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Financial Wealth Alliance are independent of each otherInsurance products and services are offered and sold through individually licensed and appointed agents.
Foto: istock/Inside Creative House/ Drazen Zigic/ designer491/ designer491/ fizkes




Do 2019 roku dziedziczenie IRA po rodzicu wyglądało inaczej. Dorosłe dziecko mogło „rozciągnąć” wypłaty z odziedziczonego konta na całe swoje życie – tak zwana strategia stretch IRA. Pieniądze rosły wolne od podatku przez dekady, a wypłaty były małe i rozkładały się na 20–30 lat, w kontrolowanych brackecie podatkowym.
SECURE Act z 2019 roku, uzupełniony przez SECURE 2.0 i finalne przepisy IRS z 2024 roku, całkowicie to zmienił. Dziś większość spadkobierców musi opróżnić odziedziczone IRA w ciągu 10 lat od śmierci właściciela. Dla wielu rodzin to oznacza zupełnie inną sytuację podatkową, niż planowali – zarówno ci, którzy dziedziczą, jak i ci, którzy chcą zostawić coś dzieciom.
Jak działa zasada 10 lat
Jeśli właściciel tradycyjnego IRA zmarł po 1 stycznia 2020 roku, większość spadkobierców – w tym dorosłe dzieci – musi opróżnić konto do 31 grudnia dziesiątego roku po śmierci. Każdy dolar wypłacony z tradycyjnego odziedziczonego IRA jest opodatkowany jak zwykły dochód – dolicza się do Twoich zarobków w roku wypłaty.
Dodatkowo, jeśli zmarły w chwili śmierci pobierał już RMD, spadkobierca musi kontynuować roczne wypłaty przez lata 1–9, a saldo opróżnić w roku 10. Jeśli zmarły jeszcze nie osiągnął wieku RMD, spadkobierca ma elastyczność – może wybrać, kiedy w ciągu 10 lat wypłaci pieniądze, byle wszystko zostało pobrane do końca 10. roku.
„10 lat to niedużo, kiedy chodzi o kilkaset tysięcy dolarów i podatek doliczony do Twojej pensji.”
Pięć kategorii spadkobierców, których zasada 10 lat NIE dotyczy
IRS wyodrębnia grupę tzw. eligible designated beneficiaries – pięć kategorii osób, które nadal mogą rozciągać wypłaty na własne życie lub korzystać z innych zasad niż standardowe 10 lat:
- Małżonek zmarłego. Może potraktować odziedziczone IRA jak swoje własne, przenieść na swoje konto i pobierać wypłaty według własnego wieku i harmonogramu RMD.
- Osoba niepełnosprawna. Zgodnie z definicją IRS – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
- Osoba chronicznie chora. Również według specyficznej definicji IRS – podobne zasady jak dla osób niepełnosprawnych.
- Małoletnie dziecko zmarłego. Do momentu ukończenia 21 lat może korzystać z wypłat rozciągniętych na własną oczekiwaną długość życia. Po 21. roku wchodzi w standardową zasadę 10 lat.
- Osoba mniej niż 10 lat młodsza od zmarłego. Często rodzeństwo lub partner – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
Ważne: te wyjątki dotyczą sytuacji w chwili śmierci właściciela. Wnuki i dorosłe dzieci powyżej 21 lat, o ile nie mieszczą się w jednej z pięciu kategorii, podlegają standardowej zasadzie 10 lat.

Dlaczego to ważne – zarówno dla dziedziczących, jak i dla planujących
Dla osoby dziedziczącej: pieniądze z odziedziczonego IRA często trafiają w ręce dorosłego dziecka w wieku 45–60 lat – czyli w latach najwyższych zarobków. Wypłata 300 000 dolarów rozciągnięta przez 10 lat może dodać 30 000 dolarów rocznie do dochodu, a jednorazowa wypłata w roku 10 potrafi wpychać osobę w najwyższe federalne stawki podatkowe.
Dla planujących sukcesję: warto pomyśleć, komu i jak zostawiasz pieniądze. Konto Roth IRA również podlega zasadzie 10 lat, ale wypłaty są wolne od podatku – dzieciom możesz zostawić zupełnie inny prezent podatkowy niż z tradycyjnego IRA. Konwersja Roth za życia to jedna z opcji, którą warto rozważyć w tym kontekście.
Co zrobić, jeśli właśnie odziedziczyłeś IRA
- Nie wpłacaj środków na własne konto. Odziedziczone IRA musi pozostać na osobnym koncie „Inherited IRA” na Twoje imię – przelanie na własne IRA to nieodwracalny błąd, który może oznaczać natychmiastowe opodatkowanie całości.
- Sprawdź, czy zmarły pobierał już RMD. Odpowiedź na to pytanie decyduje o tym, czy musisz pobierać roczne wypłaty, czy masz elastyczność w ciągu 10 lat.
- Zrób plan na 10 lat, nie na jeden. Równomierne wypłaty przez dekadę często oznaczają znacznie niższy łączny podatek niż czekanie do roku 10 i wypuszczenie wszystkiego naraz.
Twój majątek zasługuje na ochronę z każdej strony
Jeśli właśnie odziedziczyłeś IRA i nie wiesz, jaki masz harmonogram – albo jeśli sam myślisz o tym, co zostawisz dzieciom – zadzwoń do nas. Pomożemy uporządkować sytuację, zrobić plan wypłat rozpisany na 10 lat i pokazać, jakie masz opcje – zanim jakiś termin minie niepostrzeżenie.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/zimmytws/Ridofranz/lucigerma/

O podatkach większość z nas myśli w kwietniu – czyli wtedy, gdy jest już po wszystkim i niewiele da się zmienić. A połowa roku to tak naprawdę najlepszy moment, żeby spokojnie sprawdzić, na czym stoisz i co jeszcze możesz zrobić. W ostatnich latach przepisy podatkowe sporo się zmieniły – a część najnowszych zmian z 2025 roku (tzw. One Big Beautiful Bill Act) zaczyna obowiązywać dopiero teraz. Jeśli dawno nie zaglądałeś do swojego planu, to dobry moment, żeby to zrobić.
Darowizny na cele charytatywne – czy możesz na tym skorzystać?
Do tej pory, żeby odliczyć darowizny, trzeba było rozliczać podatki „szczegółowo” – czyli wykazywać każde odliczenie z osobna. Od 2026 roku jest prościej: darowizny w gotówce możesz odliczyć, nawet jeśli rozliczasz się w najprostszy sposób. Limit to 1 000 dolarów dla osoby samotnej i 2 000 dolarów dla małżeństwa.
Jeśli jednak rozliczasz się szczegółowo, działa to inaczej. Liczy się tylko ta część darowizn, która przekracza 0,5% Twojego dochodu (tzw. AGI). Przykład: przy dochodzie 100 000 dolarów odliczysz dopiero to, co przekażesz ponad 500 dolarów.
Masz konto IRA i skończyłeś 70,5 roku? Możesz przekazać pieniądze na cele charytatywne wprost z tego konta – to się nazywa Qualified Charitable Distribution (QCD). Rocznie możesz w ten sposób oddać do 111 000 dolarów, a ta kwota w ogóle nie wlicza się do Twojego dochodu do opodatkowania. Co więcej, taka darowizna może pokryć Twoją obowiązkową wypłatę z konta (RMD) za dany rok.
Połowa roku to jeden z najlepszych momentów na przegląd podatkowy – masz jeszcze czas, żeby działać.
Grupowanie odliczeń – strategia, o której rzadko się mówi
Każdemu przysługuje tzw. standardowe odliczenie – w 2026 roku to 16 100 dolarów dla osoby samotnej i 32 200 dolarów dla małżeństwa. Rozliczanie szczegółowe ma sens tylko wtedy, gdy Twoje odliczenia są wyższe niż ta kwota.
Tu pomaga prosta sztuczka – po angielsku „bunching”. Zamiast rozkładać darowizny, wydatki medyczne i inne odliczenia po trochę na każdy rok, kumulujesz je w jednym roku – tak, żeby razem przebiły próg i naprawdę się opłaciły. W następnym roku wracasz do zwykłego, standardowego odliczenia. Dobrze zaplanowane, potrafi to zauważalnie obniżyć podatek.
Dodatkowe wpłaty na konta emerytalne – nowe zasady w 2026
Im więcej wpłacisz na konto emerytalne, tym mniejszy dochód zostaje do opodatkowania – to jeden z prostszych sposobów na niższy podatek. Od 2026 roku sporo zmieniło się w zasadach tzw. catch-up, czyli dodatkowych wpłat dla osób po 50-tym roku życia.
- Dochód poniżej 150 000 dolarów (dotyczy planów sponsorowanych przez pracodawcę): możesz nadal robić dodatkowe wpłaty (catch-up) na konto tradycyjne lub Roth. Osoby 50+ mogą dopłacić dodatkowe 8 000 dolarów (ponad standardowy limit 24 500 dolarów). Osoby w wieku 60–63 lat mogą skorzystać z tzw. super catch-up – nawet 11 250 dolarów.
- Dochód 150 000 dolarów lub więcej (dotyczy planów sponsorowanych przez pracodawcę): dodatkowe wpłaty catch-up możesz wpłacać wyłącznie na konto Roth. Jeśli Twój pracodawca nie oferuje konta Roth – w 2026 roku nie zrobisz dodatkowych wpłat.
- Tradycyjne konto IRA: limit to 7 500 dolarów rocznie, a dla osób 50+ dodatkowe 1 100 dolarów catch-up – jeśli spełniasz warunki dochodowe IRS.
Prowadzisz firmę? Masz więcej opcji.
Jeśli prowadzisz firmę, zmiany z 2025 roku (One Big Beautiful Bill Act, w skrócie OBBBA) dają Ci kilka dodatkowych możliwości.
- Pełny odpis sprzętu w roku zakupu (100% bonus depreciation): kupując kwalifikowany sprzęt albo samochód do firmy, możesz odpisać cały koszt od razu – w roku zakupu, zamiast rozkładać go na wiele lat. Czasem taki odpis jest na tyle duży, że tworzy stratę, którą przenosisz na kolejne lata.
- Odliczenie 20% dochodu z firmy (QBI): jeśli prowadzisz jednoosobową działalność albo spółkę, w której dochód „przechodzi” na Ciebie prywatnie (tzw. pass-through), możesz odliczyć do 20% dochodu z firmy – o ile spełniasz warunki. OBBBA sprawił, że to odliczenie zostaje na stałe i obejmuje więcej firm.
Konwersja na konto Roth – dla Ciebie i dla Twoich dzieci
Jeśli zbliżasz się do emerytury, przeniesienie pieniędzy z tradycyjnego konta 401(k) lub IRA na konto Roth (tzw. konwersja Roth) bywa jednym z najlepszych ruchów podatkowych. Ale tylko zrobione z głową – bo w roku konwersji płacisz od tej kwoty podatek dochodowy.
Dlaczego warto? Z tradycyjnego konta po 73-cim roku życia musisz co roku wypłacać określoną kwotę (to tzw. RMD – obowiązkowa wypłata) i płacić od niej podatek. Jeśli te wypłaty są wysokie, mogą sprawić, że opodatkowane zostanie nawet do 85% Twojej emerytury z Social Security. Na koncie Roth tego problemu nie ma – żadnych obowiązkowych wypłat, a pieniądze wyciągasz bez podatku.
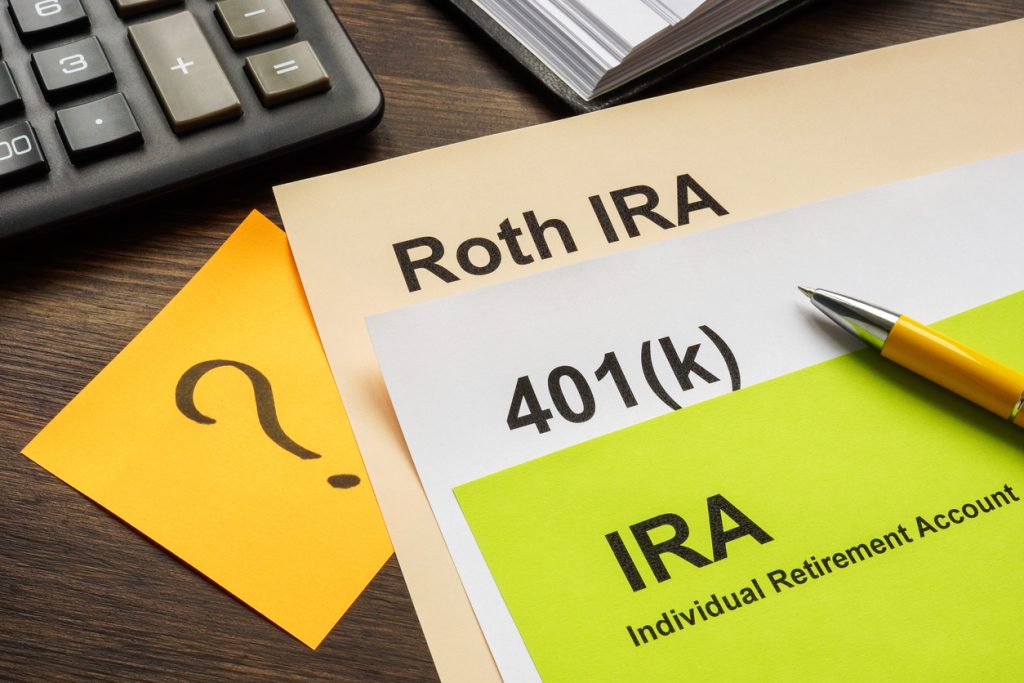
A co z dziećmi? Od czasu zmian z 2019 roku (SECURE Act) dziedziczenie tradycyjnych kont wygląda inaczej. Spadkobiercy muszą opróżnić takie konto w ciągu 10 lat – a to potrafi wepchnąć ich w najwyższe progi podatkowe. Konto Roth przekazujesz dzieciom bez podatku: też muszą je zamknąć w ciągu 10 lat, ale wszystko, co wypłacą, jest wolne od podatku.
Konwersji Roth nie da się cofnąć. Zanim się na nią zdecydujesz, porozmawiaj ze swoim doradcą finansowym i podatkowym.
Masz plan emerytalny – czy tylko produkty finansowe?
Mieć konto 401(k) i jakieś inwestycje to nie to samo, co mieć plan emerytalny. Prawdziwy plan pokazuje, z czego będziesz żyć co miesiąc przez 20, 30, a może 40 lat emerytury – z uwzględnieniem podatków, inflacji, kosztów leczenia i tego, co dla Ciebie ważne.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową – bez nacisków i bez wciskania produktów. Obowiązuje nas zasada fiduciary duty: musimy działać w Twoim najlepszym interesie. Nie jesteśmy bankiem ani firmą ubezpieczeniową, więc nie sprzedajemy jednego rozwiązania – możemy dobrać strategię naprawdę pod Twoją sytuację.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak kompleksowo chronić to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/Dacharlie/ zimmytws/ JLco – Julia Amaral/ designer491/ Ridofranz/

Budujesz majątek przez lata – ostrożnie, świadomie, krok po kroku. Jeden nieuważny klik może to zmienić w ciągu minut. Phishing – czyli wyłudzanie danych przez podszywanie się pod zaufane instytucje – to najczęściej zgłaszany rodzaj cyberprzestępstwa w USA i na świecie. I rok do roku przybywa go coraz więcej. Warto wiedzieć, jak działa – i jak się przed nim bronić.
Czym jest phishing?
Nazwa pochodzi od angielskiego słowa „fishing” – wędkowanie. Przestepcy „rzucają przynętę” w postaci fałszywej wiadomości i czekają, aż ktoś ją chwyci. Cel jest zawsze ten sam: wyłudzić dane logowania, hasła, numery kart kredytowych lub inne informacje, które pozwolą ukraść majtek lub tożsamość.
Ataki przychodzą przez e-mail, SMS, telefon, a nawet fałszywe sieci Wi-Fi. Mogą kończyć się kradzieżą tożsamości, włamaniem na konto lub bezpośrednią utratą środków finansowych.
Rodzaje ataków, które warto znać
- E-mail phishing. Fałszywe wiadomości podszywające się pod rząd, banki lub znane firmy (Amazon, IRS, USPS). Często zawierają prośbę o kliknięcie linku lub podanie danych.
- Spear phishing. Atak celowany – przestępca zbiera wcześniej informacje o ofierze i personalizuje wiadomość, by brzmiała wiarygodnie. Szczególnie niebezpieczny dla osób z wyższym majątkiem.
- Vishing. Phishing przez telefon. Dzwoniący podszywa się pod pracownika banku, IRS lub Social Security. Coraz częściej używane są głosy generowane przez AI – brzmią jak prawdziwe osoby.
- Smishing. Phishing przez SMS. Jeśli Twój numer był kiedyś w wycieku danych – możesz otrzymywać fałszywe powiadomienia o przesyłkach, płatnościach lub koncie.
- Inne metody. Fałszywe sieci Wi-Fi, strony internetowe imitujące prawdziwe serwisy, wyskakujące reklamy z linkami do złośliwego oprogramowania.
„Jeden nieuważny klik może cofnąć lata ostrożnego budowania majątku.”
Czerwone flagi – na co zwracać uwagę
Phishingowe wiadomości często wyglądają niemal identycznie jak prawdziwe. Kilka rzeczy powinno natychmiast wzbudzić czujność:
- Adres nadawcy z drobną różnicą – np. @amazon-support.com zamiast @amazon.com.
- IRS, Social Security i inne agencje rządowe USA nigdy nie inicjują kontaktu przez e-mail, SMS ani media społecznościowe.
- Pilny język: „Zablokowaliśmy Twoje konto”, „Akcja wymagana natychmiast”, „Ostatnia szansa”.
- Prośba o płatność kartami podarunkowymi, przelewem lub przekazem pieniężnym.
- Błędy językowe, niespójne logo, dziwne załączniki lub linki ze zmienionymi literami (np. „rn” zamiast „m”).
4 sygnały ostrzegawcze wg Social Security Administration (zasada 4P):
1. Podszywanie się – oszust udaje znaną, zaufaną instytucję lub osobę.
2. Problem – fabrykuje pilny problem, który wymaga natychmiastowej reakcji.
3. Presja – wywiera presję, żebyś działał szybko, bez myślenia.
4. Płatność – żąda zapłaty w niestandardowy sposób – karta podarunkowa, przelew, przekaz.

Jak się chronić?
- Zatrzymaj się przed kliknięciem. Jeśli wiadomość wygląda podejrzanie – nie otwieraj załączników, nie klikaj linków. Skontaktuj się z organizacją bezpośrednio, przez oficjalny numer lub stronę.
- Silne, unikalne hasła. Minimum 16 znaków, kombinacja liter, cyfr i znaków specjalnych. Inne hasło do każdego konta.
- Uwierzytelnianie dwuskładnikowe (2FA). Dodatkowa warstwa zabezpieczeń – nawet jeśli ktoś pozna Twoje hasło, nie zaloguje się bez drugiego potwierdzenia.
- Oprogramowanie antywirusowe. Zainstaluj sprawdzone oprogramowanie (np. Norton, McAfee, Avast) i aktualizuj je automatycznie. Wykrywa zagrożenia w czasie rzeczywistym.
Pamiętaj: zbudowałeś swoją sytuację finansową przez lata pracy. Jeden moment nieuwagi nie powinien tego zmieniać. Jeśli coś wygląda podejrzanie – ufaj swojej intuicji i weryfikuj, zanim zareagujesz.

Twój majątek zasługuje na ochronę z każdej strony
Jako licencjonowani doradcy finansowi czujemy się odpowiedzialni nie tylko za Twój plan inwestycyjny – ale za bezpieczeństwo tego, co zbudowałeś. Jeśli otrzymasz podejrzaną wiadomość i nie będziesz wiedzieć, co z nią zrobić – zadzwoń do nas. Jesteśmy tu jako drugi głos, który pomoże ocenić sytuację, zanim podejmiesz działanie.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową – bez nacisków, bez produktów „na siłę”, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani ubezpieczycielem – dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak kompleksowo chronić to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: istock/Supatman/Butsaya/Paperkites/

Rosjanie idą do urn. Pierwsze wybory parlamentarne od ataku na Ukrainę

15 mieszkańców Illinois pozwało administrację Trumpa po operacji „Midway Blitz”

Świadkowie pomogli zatrzymać podejrzanego o 3 ataki o podłożu seksualnym w Avondale

XIII Polonijna Pielgrzymka Rowerowa z Chicago do Merrillville, 12 września

Myśliwiec F-16 rozbił się w Michigan. Pilot się katapultował, mieszkańców ewakuowano
XIII Polonijna Pielgrzymka Rowerowa z Chicago do Merrillville, 12 września

Inauguracja roku szkolnego w Polskiej Szkole im. Trójcy Św. w Chicago, 12 września. Fot. Wojciech Adamski

Procesja w rocznicę Objawień Fatimskich Trójcowo, 13 września. Fot. Wojciech Adamski

Taste of Polonia 2026 w Copernicus Center, niedziela. Fot. StelmachLens

Taste of Polonia 2026 w Copernicus Center: Fotorelacja z piątku i soboty autorstwa StelmachLens
Rosjanie idą do urn. Pierwsze wybory parlamentarne od ataku na Ukrainę
15 mieszkańców Illinois pozwało administrację Trumpa po operacji „Midway Blitz”
Myśliwiec F-16 rozbił się w Michigan. Pilot się katapultował, mieszkańców ewakuowano

Senator blokuje ustawę mającą chronić Amerykanów przed kosztami energii zużywanej przez centra danych

Chirurg plastyczny Tomasz Kosowski sam przesłuchuje świadków w procesie o zabójstwo
-
 News Chicago3 tygodnie temu
57 osób szuka Marcina Bachledę-Błaszczaka z Illinois. Polak zaginął w Great Smoky Mountains
-
 News USA1 tydzień temu
Trump zapowiada po 5 tys. dolarów dla Amerykanów. Dostaniemy te pieniądze?
-
 GOŚCIE BUDZIK MORNING SHOW4 tygodnie temu
Tymek Kucharczyk walczy o mistrzostwo Indy NXT i milion dolarów. „Plan jest prosty – wygrać”
-
 News Chicago4 dni temu
Johnson rusza po drugą kadencję. Przed burmistrzem trudna i kosztowna kampania
-
 News USA3 dni temu
Donald Trump: obawy o bezpieczeństwo AI to „oszustwo”
-
 News Chicago3 dni temu
Chicago pozywa administrację Trumpa o nowe zasady przyznawania zielonych kart i wiz
-

 News USA4 tygodnie temu
Ujawniono informacje o amerykańskiej współpracy z Iranem przy deportacjach
-
 News Chicago2 tygodnie temu
Dziura w budżecie Chicago przekroczyła 882 mln USD. Johnson może podnieść podatek od nieruchomości