Zaplanuj finanse
Dlaczego warto rozważyć ubezpieczenie na życie? Zalety i korzyści nowych polis na życie

Firmy ubezpieczeniowe oferują teraz nową generację polis na życie, które w porównaniu do starych produktów zapewniają dużo większe korzyści. Oto główne zalety i nowe funkcje, dzięki którym mamy dużo więcej opcji niż kiedyś.
Cash Value i inne korzyści, z których korzystamy za życia
Ubezpieczenie na życie było kiedyś dokładnie tym, na co sama nazwa wskazuje: zabezpieczeniem na wypadek śmierci. W razie nieoczekiwanej śmierci ubezpieczony chciał chronić swoją rodzinę, zazwyczaj wykupując terminowe ubezpieczenie na życie na określony okres.
Obecnie firmy ubezpieczeniowe dzięki polisom Whole Life lub Universal Life nie tylko gwarantują nam zabezpieczenie na wypadek naszej śmierci, ale też kumulują fundusze i mogą zapewnić strumień dochodu bez podatku na wszystkie lata emerytalne.
Najbardziej popularne są ubezpieczenia Index Universal Life, które zapewniają ochronę kapitału z potencjałem wzrostu w korelacji z indeksami rynkowymi. Ważne jest, aby zrozumieć, że tego rodzaju polisy są umową między klientem a firmą ubezpieczeniową i nie są bezpośrednio inwestowane na giełdzie, więc tym samym nie podlegają ryzyku giełdowemu, co stanowi ogromną korzyść.
Zabezpieczenie na wypadek śmierci – Death Benefit
Klasyczną korzyścią wynikającą z każdego rodzaju polisy ubezpieczeniowej na życie, jest świadczenie wypłacane w przypadku śmierci ubezpieczonego wskazanym beneficjentom polisy bez płacenia podatku i konieczności posiadania testamentu. Dzięki temu możemy zabezpieczyć przyszłość naszych bliskich i zapewnić fundusze na pokrycie takich rzeczy, jak koszty pogrzebu, zaległy dług i wydatki na życie.
Pokrycie na całe życie
W przeciwieństwie do terminowego ubezpieczenia na życie, w którym świadczenie z tytułu śmierci wygasa wraz z wygaśnięciem polisy – zwykle po 20 lub 30 latach – Whole Life lub Universal Life to polisy stałe, które zapewniają zabezpieczenie na całe życie, tak długo oczywiście, jak są spełnione wszystkie warunki danej polisy i opłacone składki.
Chociaż polisy terminowe mogą oferować stosunkowo przystępne składki młodym i zdrowym osobom, polisy Universal Life zapewniają ochronę, nawet jeśli u ubezpieczonego rozwinie się schorzenie lub choroba, które później potencjalnie mogłyby uniemożliwić mu wykupienie polisy.
Pokrycie kosztów opieki długoterminowej
Tak jak nikt nie lubi planować własnej śmierci, podobnie nie lubimy również zakładać potrzeby długoterminowej opieki. Niestety, 70% osób w Ameryce obecnie w wieku 65 lat lub starszych wymaga opieki długoterminowej, a 20% potrzebuje wsparcia przez okres dłuższy niż pięć lat.
Coraz bardziej popularne stają się polisy hybrydowe, które oferują świadczenia z tytułu opieki długoterminowej – uruchamiane, jeśli zachodzi taka potrzeba, a jeżeli nie, ciągle możemy skorzystać ze świadczeń na wypadek śmierci.
W przypadku tradycyjnego ubezpieczenia Long Term Care możemy wydać dużo na składki, ale nigdy nie skorzystać z tego ubezpieczenia, gdyż nie było takiej potrzeby. Proszę pamiętać, że Medicare nie pokrywa kosztów opieki długoterminowej, a koszty z nią związane mogą szybko zrujnować nasz budżet emerytalny.
Riders czyli możliwość rozszerzenia świadczeń polisy
Jednym z największych korzyści dzisiejszych ubezpieczeń na życie jest możliwość dostosowania polisy do swoich potrzeb, korzystając z szerokiej gamy opcji dostępnych jako dodatkowe funkcje, które można dodać/dokupić do polisy ubezpieczeniowej w postaci tzw. riders.
Można na przykład podwoić świadczenia z tytułu śmierci spowodowanej nagłym wypadkiem. Dodatkowo, osoby korzystające z przyspieszonych świadczeń mogą mieć wcześniejszy dostęp do pieniędzy, jeśli zdiagnozowano u nich śmiertelną chorobę.
Dostępna kwota jest zwykle odejmowana od świadczenia z tytułu śmierci, co oznacza, że beneficjenci ubezpieczonego otrzymują mniejsze kwoty, ale jest to kolejny przykład funkcji umożliwiającej dostęp do środków w trakcie życia.
Wygoda i łatwość w obsłudze
Nowoczesna technologia, zwiększony dostęp do lepszych informacji medycznych i uproszczona ocena ryzyka pomogły firmom ubezpieczeniowym w stworzeniu oferty przyjaznej dla klienta i dostępnej dla szerszego grona odbiorców.
Dzięki temu możemy znaleźć polisę ubezpieczeniową, która pasuje do naszej indywidualnej sytuacji i budżetu, z najkorzystniejszymi funkcjami i dodatkowymi elementami odpowiadającymi naszym potrzebom.

Po więcej szczegółów zapraszamy do Financial Wealth Alliance. Oferujemy bezpłatne konsultacje i dysponujemy różnego rodzaju strategiami i produktami, które są odporne na obecne warunki i eliminują lub w znacznym stopniu minimalizują straty rynkowe.
Oferowane przez nas modele inwestycyjne są na bieżąco nadzorowane, analizowane i odpowiednio zmieniane przez zespół doświadczonych managerów, dzięki czemu jesteśmy w stanie ograniczyć ryzyko inwestycyjne.
Nasza firma już od ponad 14 lat zajmuje się planowaniem inwestycyjnym i emerytalnym, działa w oparciu o fiduciary duty czyli zawsze stara się zaproponować najbardziej korzystne dla danego klienta rozwiązania i dopasować je do jego potrzeb.
Pamiętajcie państwo, że kluczem do sukcesu emerytalnego jest właściwa edukacja i zrozumienie wszystkich dostępnych opcji.
Zachęcamy również do polubienia naszej strony na Facebooku: ZAPLANUJ FINANSE oraz śledzenia naszego bloga na You Tubie: ZAPLANUJ FINANSE, gdzie na bieżąco doradzamy i informujemy o wszelkich nowościach ze świata finansów.
Dariusz Godlewski
Financial Wealth Alliance
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Financial Wealth Alliance are independent of each other Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: istock/KatarzynaBialasiewicz/ Halfpoint/DragonImages/Rawpixel/PeopleImages/





Większość osób, które mają HSA (Health Savings Account), traktuje je jak konto medyczne. Wpłaca kilka tysięcy w roku, wydaje na wizyty u lekarza, recepty i dopłaty do ubezpieczenia. Saldo utrzymuje się gdzieś w okolicy zera. Konto spełnia funkcję, do której zostało założone. Ale HSA to znacznie więcej niż konto medyczne. To jedyne konto w całym amerykańskim systemie podatkowym, które daje potrójną korzyść: wpłaty są odliczane od podatku, wzrost środków jest wolny od podatku, wypłaty na kwalifikowane wydatki medyczne są wolne od podatku. Żadne inne konto emerytalne – ani 401(k), ani Traditional IRA, ani Roth – nie ma tej kombinacji.
Kto może mieć HSA
HSA mogą zakładać osoby, które mają ubezpieczenie zdrowotne typu high-deductible health plan (HDHP). W 2026 roku limit wpłat wynosi 4 400 dolarów dla osoby samotnej i 8 750 dolarów dla rodziny. Osoby 55+ mogą dodać dodatkowe 1 000 dolarów rocznie w ramach catch-up.
Pieniądze na HSA nigdy nie przepadają – nie ma zasady „use it or lose it”, jak w przypadku FSA. Konto zostaje z Tobą na całe życie, nawet jeśli zmienisz pracę lub przejdziesz na emeryturę.
Dlaczego HSA to jest też konto emerytalne
Większość ludzi używa HSA do bieżących wydatków medycznych. Strategia, o której mało kto mówi: płacić za bieżące koszty medyczne z własnej kieszeni, a pieniądze w HSA zostaw do inwestowania. Większość dostawców HSA pozwala inwestować saldo w fundusze indeksowe, kiedy przekroczysz pewien próg – zwykle 1 000–2 000 dolarów.
Po 65 roku życia zasady HSA się zmieniają. Wypłaty na wydatki niemedyczne przestają mieć 20% karę – są tylko opodatkowane jak zwykły dochód, tak jak wypłaty z Traditional IRA. Efektywnie HSA staje się wtedy „supercharged IRA” z dodatkową opcją wypłat wolnych od podatku na koszty medyczne – których na emeryturze zwykle nie brakuje.
„Konto medyczne, które inwestowane latami staje się jednym z najbardziej efektywnych podatkowo aktywów w portfelu emerytalnym.”
Zachowaj rachunki – nawet za dziesięć lat
Bardzo praktyczna wskazówka, o której większość klientów nie wie: nie ma limitu czasowego na refundację wydatków medycznych z HSA. Jeśli zapłaciłeś za wizytę lub recepty z własnej kieszeni w 2015 roku i zachowałeś rachunek, możesz sobie tę kwotę zwrócić z HSA dowolnie później – nawet za 20 lat.
Oznacza to, że HSA możesz traktować jako rezerwę gotówki wolnej od podatku, do której masz dostęp w każdej chwili – pod warunkiem, że trzymasz papierowe lub cyfrowe dowody wydatków medycznych z lat, kiedy płaciłeś z własnej kieszeni.
Czego warto być świadomym
- Medicare wyklucza dalsze wpłaty. Po zapisaniu się do Medicare nie możesz już wpłacać na HSA – możesz tylko wypłacać. Warto to uwzględnić przy decyzji, kiedy zapisać się do Medicare.
- Niektóre HSA mają wysokie opłaty. Zwłaszcza te oferowane przez pracodawców. Warto sprawdzić opłaty administracyjne i inwestycyjne – czasem warto przenieść HSA do innego dostawcy.
- HSA nie można współdzielić z małżonkiem. Każdy z małżonków może mieć własne HSA, ale konta są osobne. To ważne przy planowaniu wpłat i strategii wypłat.
Twój majątek zasługuje na ochronę z każdej strony
Jeśli masz HSA i używasz go tylko do bieżących wydatków medycznych – albo jeśli zbliżasz się do Medicare i chcesz sprawdzić, jak najlepiej wykorzystać istniejące saldo – zadzwoń do nas. Pomożemy przejrzeć opcje i pokazać, jak HSA wpisuje się w Twój szerszy plan emerytalny.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/pinkomelet/adrian825/
Do 2019 roku dziedziczenie IRA po rodzicu wyglądało inaczej. Dorosłe dziecko mogło „rozciągnąć” wypłaty z odziedziczonego konta na całe swoje życie – tak zwana strategia stretch IRA. Pieniądze rosły wolne od podatku przez dekady, a wypłaty były małe i rozkładały się na 20–30 lat, w kontrolowanych brackecie podatkowym.
SECURE Act z 2019 roku, uzupełniony przez SECURE 2.0 i finalne przepisy IRS z 2024 roku, całkowicie to zmienił. Dziś większość spadkobierców musi opróżnić odziedziczone IRA w ciągu 10 lat od śmierci właściciela. Dla wielu rodzin to oznacza zupełnie inną sytuację podatkową, niż planowali – zarówno ci, którzy dziedziczą, jak i ci, którzy chcą zostawić coś dzieciom.
Jak działa zasada 10 lat
Jeśli właściciel tradycyjnego IRA zmarł po 1 stycznia 2020 roku, większość spadkobierców – w tym dorosłe dzieci – musi opróżnić konto do 31 grudnia dziesiątego roku po śmierci. Każdy dolar wypłacony z tradycyjnego odziedziczonego IRA jest opodatkowany jak zwykły dochód – dolicza się do Twoich zarobków w roku wypłaty.
Dodatkowo, jeśli zmarły w chwili śmierci pobierał już RMD, spadkobierca musi kontynuować roczne wypłaty przez lata 1–9, a saldo opróżnić w roku 10. Jeśli zmarły jeszcze nie osiągnął wieku RMD, spadkobierca ma elastyczność – może wybrać, kiedy w ciągu 10 lat wypłaci pieniądze, byle wszystko zostało pobrane do końca 10. roku.
„10 lat to niedużo, kiedy chodzi o kilkaset tysięcy dolarów i podatek doliczony do Twojej pensji.”
Pięć kategorii spadkobierców, których zasada 10 lat NIE dotyczy
IRS wyodrębnia grupę tzw. eligible designated beneficiaries – pięć kategorii osób, które nadal mogą rozciągać wypłaty na własne życie lub korzystać z innych zasad niż standardowe 10 lat:
- Małżonek zmarłego. Może potraktować odziedziczone IRA jak swoje własne, przenieść na swoje konto i pobierać wypłaty według własnego wieku i harmonogramu RMD.
- Osoba niepełnosprawna. Zgodnie z definicją IRS – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
- Osoba chronicznie chora. Również według specyficznej definicji IRS – podobne zasady jak dla osób niepełnosprawnych.
- Małoletnie dziecko zmarłego. Do momentu ukończenia 21 lat może korzystać z wypłat rozciągniętych na własną oczekiwaną długość życia. Po 21. roku wchodzi w standardową zasadę 10 lat.
- Osoba mniej niż 10 lat młodsza od zmarłego. Często rodzeństwo lub partner – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
Ważne: te wyjątki dotyczą sytuacji w chwili śmierci właściciela. Wnuki i dorosłe dzieci powyżej 21 lat, o ile nie mieszczą się w jednej z pięciu kategorii, podlegają standardowej zasadzie 10 lat.

Dlaczego to ważne – zarówno dla dziedziczących, jak i dla planujących
Dla osoby dziedziczącej: pieniądze z odziedziczonego IRA często trafiają w ręce dorosłego dziecka w wieku 45–60 lat – czyli w latach najwyższych zarobków. Wypłata 300 000 dolarów rozciągnięta przez 10 lat może dodać 30 000 dolarów rocznie do dochodu, a jednorazowa wypłata w roku 10 potrafi wpychać osobę w najwyższe federalne stawki podatkowe.
Dla planujących sukcesję: warto pomyśleć, komu i jak zostawiasz pieniądze. Konto Roth IRA również podlega zasadzie 10 lat, ale wypłaty są wolne od podatku – dzieciom możesz zostawić zupełnie inny prezent podatkowy niż z tradycyjnego IRA. Konwersja Roth za życia to jedna z opcji, którą warto rozważyć w tym kontekście.
Co zrobić, jeśli właśnie odziedziczyłeś IRA
- Nie wpłacaj środków na własne konto. Odziedziczone IRA musi pozostać na osobnym koncie „Inherited IRA” na Twoje imię – przelanie na własne IRA to nieodwracalny błąd, który może oznaczać natychmiastowe opodatkowanie całości.
- Sprawdź, czy zmarły pobierał już RMD. Odpowiedź na to pytanie decyduje o tym, czy musisz pobierać roczne wypłaty, czy masz elastyczność w ciągu 10 lat.
- Zrób plan na 10 lat, nie na jeden. Równomierne wypłaty przez dekadę często oznaczają znacznie niższy łączny podatek niż czekanie do roku 10 i wypuszczenie wszystkiego naraz.
Twój majątek zasługuje na ochronę z każdej strony
Jeśli właśnie odziedziczyłeś IRA i nie wiesz, jaki masz harmonogram – albo jeśli sam myślisz o tym, co zostawisz dzieciom – zadzwoń do nas. Pomożemy uporządkować sytuację, zrobić plan wypłat rozpisany na 10 lat i pokazać, jakie masz opcje – zanim jakiś termin minie niepostrzeżenie.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/zimmytws/Ridofranz/lucigerma/

O podatkach większość z nas myśli w kwietniu – czyli wtedy, gdy jest już po wszystkim i niewiele da się zmienić. A połowa roku to tak naprawdę najlepszy moment, żeby spokojnie sprawdzić, na czym stoisz i co jeszcze możesz zrobić. W ostatnich latach przepisy podatkowe sporo się zmieniły – a część najnowszych zmian z 2025 roku (tzw. One Big Beautiful Bill Act) zaczyna obowiązywać dopiero teraz. Jeśli dawno nie zaglądałeś do swojego planu, to dobry moment, żeby to zrobić.
Darowizny na cele charytatywne – czy możesz na tym skorzystać?
Do tej pory, żeby odliczyć darowizny, trzeba było rozliczać podatki „szczegółowo” – czyli wykazywać każde odliczenie z osobna. Od 2026 roku jest prościej: darowizny w gotówce możesz odliczyć, nawet jeśli rozliczasz się w najprostszy sposób. Limit to 1 000 dolarów dla osoby samotnej i 2 000 dolarów dla małżeństwa.
Jeśli jednak rozliczasz się szczegółowo, działa to inaczej. Liczy się tylko ta część darowizn, która przekracza 0,5% Twojego dochodu (tzw. AGI). Przykład: przy dochodzie 100 000 dolarów odliczysz dopiero to, co przekażesz ponad 500 dolarów.
Masz konto IRA i skończyłeś 70,5 roku? Możesz przekazać pieniądze na cele charytatywne wprost z tego konta – to się nazywa Qualified Charitable Distribution (QCD). Rocznie możesz w ten sposób oddać do 111 000 dolarów, a ta kwota w ogóle nie wlicza się do Twojego dochodu do opodatkowania. Co więcej, taka darowizna może pokryć Twoją obowiązkową wypłatę z konta (RMD) za dany rok.
Połowa roku to jeden z najlepszych momentów na przegląd podatkowy – masz jeszcze czas, żeby działać.
Grupowanie odliczeń – strategia, o której rzadko się mówi
Każdemu przysługuje tzw. standardowe odliczenie – w 2026 roku to 16 100 dolarów dla osoby samotnej i 32 200 dolarów dla małżeństwa. Rozliczanie szczegółowe ma sens tylko wtedy, gdy Twoje odliczenia są wyższe niż ta kwota.
Tu pomaga prosta sztuczka – po angielsku „bunching”. Zamiast rozkładać darowizny, wydatki medyczne i inne odliczenia po trochę na każdy rok, kumulujesz je w jednym roku – tak, żeby razem przebiły próg i naprawdę się opłaciły. W następnym roku wracasz do zwykłego, standardowego odliczenia. Dobrze zaplanowane, potrafi to zauważalnie obniżyć podatek.
Dodatkowe wpłaty na konta emerytalne – nowe zasady w 2026
Im więcej wpłacisz na konto emerytalne, tym mniejszy dochód zostaje do opodatkowania – to jeden z prostszych sposobów na niższy podatek. Od 2026 roku sporo zmieniło się w zasadach tzw. catch-up, czyli dodatkowych wpłat dla osób po 50-tym roku życia.
- Dochód poniżej 150 000 dolarów (dotyczy planów sponsorowanych przez pracodawcę): możesz nadal robić dodatkowe wpłaty (catch-up) na konto tradycyjne lub Roth. Osoby 50+ mogą dopłacić dodatkowe 8 000 dolarów (ponad standardowy limit 24 500 dolarów). Osoby w wieku 60–63 lat mogą skorzystać z tzw. super catch-up – nawet 11 250 dolarów.
- Dochód 150 000 dolarów lub więcej (dotyczy planów sponsorowanych przez pracodawcę): dodatkowe wpłaty catch-up możesz wpłacać wyłącznie na konto Roth. Jeśli Twój pracodawca nie oferuje konta Roth – w 2026 roku nie zrobisz dodatkowych wpłat.
- Tradycyjne konto IRA: limit to 7 500 dolarów rocznie, a dla osób 50+ dodatkowe 1 100 dolarów catch-up – jeśli spełniasz warunki dochodowe IRS.
Prowadzisz firmę? Masz więcej opcji.
Jeśli prowadzisz firmę, zmiany z 2025 roku (One Big Beautiful Bill Act, w skrócie OBBBA) dają Ci kilka dodatkowych możliwości.
- Pełny odpis sprzętu w roku zakupu (100% bonus depreciation): kupując kwalifikowany sprzęt albo samochód do firmy, możesz odpisać cały koszt od razu – w roku zakupu, zamiast rozkładać go na wiele lat. Czasem taki odpis jest na tyle duży, że tworzy stratę, którą przenosisz na kolejne lata.
- Odliczenie 20% dochodu z firmy (QBI): jeśli prowadzisz jednoosobową działalność albo spółkę, w której dochód „przechodzi” na Ciebie prywatnie (tzw. pass-through), możesz odliczyć do 20% dochodu z firmy – o ile spełniasz warunki. OBBBA sprawił, że to odliczenie zostaje na stałe i obejmuje więcej firm.
Konwersja na konto Roth – dla Ciebie i dla Twoich dzieci
Jeśli zbliżasz się do emerytury, przeniesienie pieniędzy z tradycyjnego konta 401(k) lub IRA na konto Roth (tzw. konwersja Roth) bywa jednym z najlepszych ruchów podatkowych. Ale tylko zrobione z głową – bo w roku konwersji płacisz od tej kwoty podatek dochodowy.
Dlaczego warto? Z tradycyjnego konta po 73-cim roku życia musisz co roku wypłacać określoną kwotę (to tzw. RMD – obowiązkowa wypłata) i płacić od niej podatek. Jeśli te wypłaty są wysokie, mogą sprawić, że opodatkowane zostanie nawet do 85% Twojej emerytury z Social Security. Na koncie Roth tego problemu nie ma – żadnych obowiązkowych wypłat, a pieniądze wyciągasz bez podatku.
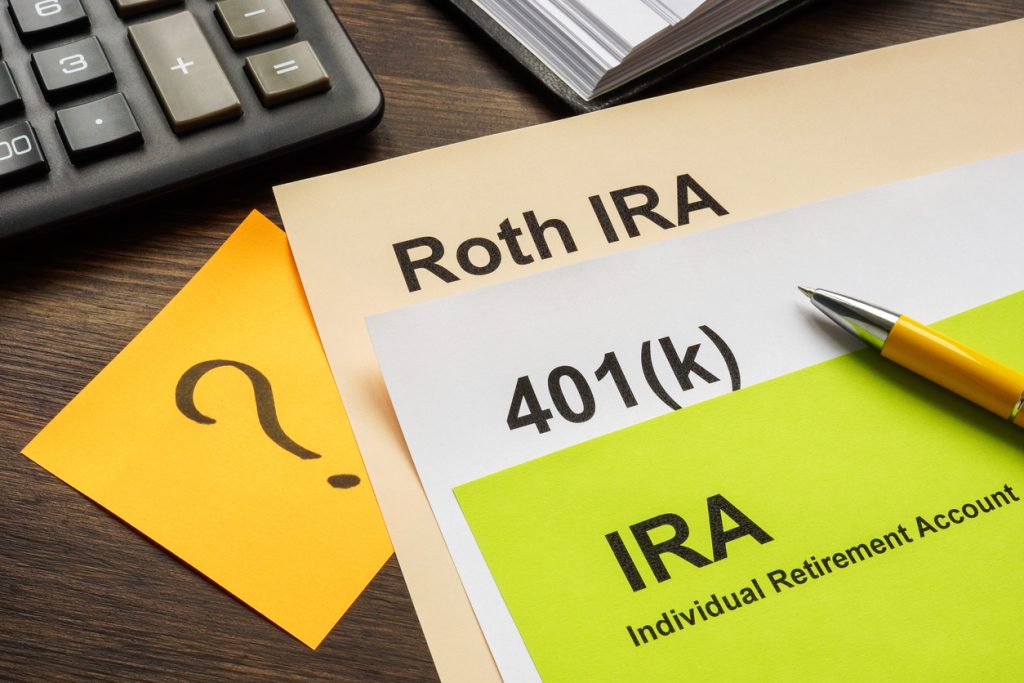
A co z dziećmi? Od czasu zmian z 2019 roku (SECURE Act) dziedziczenie tradycyjnych kont wygląda inaczej. Spadkobiercy muszą opróżnić takie konto w ciągu 10 lat – a to potrafi wepchnąć ich w najwyższe progi podatkowe. Konto Roth przekazujesz dzieciom bez podatku: też muszą je zamknąć w ciągu 10 lat, ale wszystko, co wypłacą, jest wolne od podatku.
Konwersji Roth nie da się cofnąć. Zanim się na nią zdecydujesz, porozmawiaj ze swoim doradcą finansowym i podatkowym.
Masz plan emerytalny – czy tylko produkty finansowe?
Mieć konto 401(k) i jakieś inwestycje to nie to samo, co mieć plan emerytalny. Prawdziwy plan pokazuje, z czego będziesz żyć co miesiąc przez 20, 30, a może 40 lat emerytury – z uwzględnieniem podatków, inflacji, kosztów leczenia i tego, co dla Ciebie ważne.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową – bez nacisków i bez wciskania produktów. Obowiązuje nas zasada fiduciary duty: musimy działać w Twoim najlepszym interesie. Nie jesteśmy bankiem ani firmą ubezpieczeniową, więc nie sprzedajemy jednego rozwiązania – możemy dobrać strategię naprawdę pod Twoją sytuację.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak kompleksowo chronić to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/Dacharlie/ zimmytws/ JLco – Julia Amaral/ designer491/ Ridofranz/

HSA – najlepiej ukryte konto emerytalne w Ameryce

Andrzej Poczobut dla Radia Deon: „Polskość nas łączy niezależnie od granic państwowych”

Krzyż i szopka pozostaną na publicznym placu w Los Angeles pomimo wniosku o ich usunięcie

Dramat na pokładzie Flydubai. Nowe informacje po ataku na pilota, który uratował 174 osoby

Bears wciąż mogą zostać w Illinois. Pritzker rozmawiał z komisarzem NFL i przedstawicielami klubu

Potańcówka z Aniołami – Szalone Lata 80-te Fundacji You Can Be My Angel, 25 września, Allegra Banquets & Catering

Koncert “Polish Soul. American Spirit” w Orchestra Hall at Symphony Center, 27 września. Fot. StelmachLens

“250 Years of America: The Polish Contribution” Kongresu Polonii Amerykańskiej, 24 września, Union Station, Waszyngton, D.C.

Królową Związku Podhalan w Północnej Ameryce na rok 2026/27 została Renata Marusarz

„Pierogi: An American Story of Polish Food” z prof. Anną D. Jaroszyńską-Kirchmann w Muzeum Polskim w Ameryce, 22 września
Andrzej Poczobut dla Radia Deon: „Polskość nas łączy niezależnie od granic państwowych”
Dramat na pokładzie Flydubai. Nowe informacje po ataku na pilota, który uratował 174 osoby
Bears wciąż mogą zostać w Illinois. Pritzker rozmawiał z komisarzem NFL i przedstawicielami klubu

Christa Pike jest w stanie krytycznym. Czy darują jej karę śmierci?

Rekordowy lot na Międzynarodową Stację Kosmiczną. Crew-13 dotarła tam w 8 godzin
-
 GOŚCIE BUDZIK MORNING SHOW2 tygodnie temu
Janusz Stokłosa wystąpi z batutą w Chicago. W niedzielę koncert „Polish Soul, American Spirit”
-
 News Chicago2 dni temu
Duży postęp w leczeniu Filipa Czarneckiego. Policjant mówi, pamięta i rozpoczął intensywną rehabilitację
-
 News USA3 tygodnie temu
Trump zapowiada po 5 tys. dolarów dla Amerykanów. Dostaniemy te pieniądze?
-
 GOŚCIE BUDZIK MORNING SHOW2 tygodnie temu
Wici zapraszają dzieci, młodzież i dorosłych. Ruszył nabór do zespołu w Algonquin
-
 GOŚCIE BUDZIK MORNING SHOW2 tygodnie temu
Grażyna Auguścik nagra koncert na żywo. Publiczność będzie częścią nowego albumu
-
 News USA3 tygodnie temu
Donald Trump: obawy o bezpieczeństwo AI to „oszustwo”
-
 News Chicago3 tygodnie temu
Johnson rusza po drugą kadencję. Przed burmistrzem trudna i kosztowna kampania
-
 News Chicago6 dni temu
Donald Trump wystąpił na Presidents Cup w Medinah Country Club pod Chicago