Zaplanuj finanse
5 rzeczy, które warto wiedzieć, jeśli planujesz w tym roku przejść na emeryturę: Ważne zmiany w roku 2024!

Ważne zmiany w planowaniu emerytalnym i świadczeniach dla emerytów w roku 2024! Czy planujesz w 2024 roku zacząć najbardziej ekscytujący etap swojego życia, w którym możesz robić to, co chcesz, a nie to, co musisz? Przy odpowiednim planowaniu i przygotowaniu jest to możliwe, należy jednak mieć świadomość nowych przepisów i zasad, które mają miejsce co roku. Oto pięć zmian, o których powinieneś wiedzieć, jeśli planujesz przejść na emeryturę w 2024 roku.
Wyższe progi podatkowe
Tradycyjnie progi podatkowe rosną wraz z inflacją każdego roku i rok 2024 nie jest wyjątkiem. Na przykład górna granica podatku 0% od zysków kapitałowych wzrosła z $44,625 do $47,025, w przypadku osób rozliczających się indywidualnie i z $89,250 do $94,050, w przypadku osób będących w związku małżeńskim i rozliczających się wspólnie.
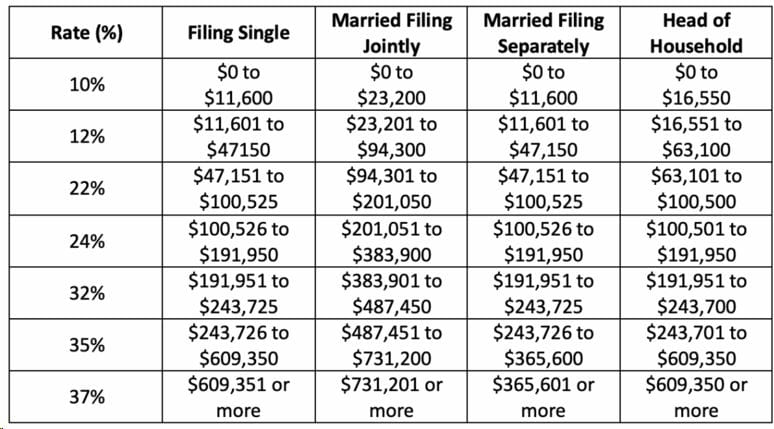
Poniżej znajdują się zwykłe progi podatku dochodowego na rok 2024:
Wyższy wiek do pobierania RMD
Odnosi się to do naszych wymaganych minimalnych dystrybucji z naszych kont emerytalnych. Jest to więc bardzo ważne, gdyż dotyczy większości emerytów. Odkładając na emeryturę najczęściej korzystamy z tradycyjny kont emerytalnych z odroczonym podatkiem, jak na przykład IRA czy plany 401k.
Otrzymujemy ulgę podatkową od składek wpłacanych na tego rodzaju konta, przy założeniu, że zapłacimy należny podatek w przyszłości, wypłacając pieniądze. Tak więc IRS zmusza nas do rozpoczęcia pobierania pieniędzy z tych kont w pewnym wieku, właśnie ze względu na te zaległe należności podatkowe.
Przez bardzo długi czas, RMDs obowiązywały w wieku 70 i pół roku. Pierwsza ustawa SECURE z 2019 roku zmieniła ten wiek na 72 lata. A teraz wraz z nową ustawą SECURE ACT 2 wiek ten został przesunięty jeszcze dalej do 73 lat dla osób urodzonych między 1951 a 1959 rokiem i 75 lat dla osób urodzonych w 1960 roku lub później. Tak więc obecnie po skończeniu 73 lat musimy zacząć wybierać nasze RMDs.
Ustawa SECURE Act 2 zmniejszyła też karę, jeśli nie wybierzemy swojego RMD na czas lub nie wypłacimy wymaganej minimalnej kwoty. W przeszłości kara ta wynosiła 50%, co było bardzo wysoką karą. Nowe prawo zmniejszyło tę karę do 25%.
Przypomnę jeszcze, że na szczególną uwagę zasługuje pierwsze RMD, gdyż możemy opóźnić jego realizację do 1 kwietnia następnego roku. Należy tylko wtedy pamiętać, że w konsekwencji tego odroczenia, w kolejnym roku będą czekały nas dwie wypłaty RMD: bieżąca i ta zaległa, co może okazać się nie dla wszystkich korzystne ze względów podatkowych.
Eliminacja RMD dla planów emerytalnych Roth 401(k)s
Począwszy od tego roku ustawa Secure Act 2 eliminuje RMD dla kont Roth w planach emerytalnych pracodawców. Do tej pory, podczas gdy indywidualne konta Roth IRA nie podlegają obowiązkowi RMD, plany takie jak Roth 401(k), Roth 403(b), czy rządowe plany Roth 457(b), były objęte zasadami wybierania RMD.
Dzięki nowym zmianom, nie będziemy już musieli pobierać naszego RMD, jeżeli posiadamy takie plany w naszej firmie. Jest to więc bardzo dobra wiadomość.
Ponadto ustawa pozwala na dopłaty ze strony pracodawców na konta Roth. To kolejna duża zmiana, która jest korzystna, ponieważ w przeszłości, kiedy wpłaciliśmy pieniądze na sponsorowany przez firmę plan Roth 401(k) lub 403(b), każda dopłata tzw. match firmy był odkładany na tradycyjny koncie 401k przed opodatkowaniem. Teraz, dzięki wprowadzonej zmianie, wpłacając pieniądze na konto Roth, nasz pracodawca, też może do niego dopłacić.
Ograniczone ulgi podatkowe
Choć obniżone podatki, które wygasną pod koniec 2025 roku, nie będą miały natychmiastowego wpływu na emerytów w 2024 roku, rozpoczęcie przygotowań do roku podatkowego 2026 może okazać się kluczowe.
Chociaż federalna kwota zwolnienia z podatku od nieruchomości i darowizn (estate and gift tax exemption) wynosi obecnie 13,61 mln dolarów na osobę, oczekuje się, że w 2026 roku spadnie ponownie do poniżej 7 mln dolarów. W przypadku osób posiadających większe majątki mogłoby to oznaczać dużo mniejszą kwotę wolną od podatku trafiającą do beneficjentów.
Stawki podatku dochodowego mogą również powrócić do poziomu sprzed 2018 roku, co oznacza, że w ciągu najbliższych dwóch lat pomocne może okazać się przeniesienie części funduszy z kont z odroczonym podatkiem na konta wolne od podatku, czyli dokonanie konwersji ROTH.
Warto zwrócić się o pomoc do specjalisty z branży finansowej w celu wdrożenia długoterminowych strategii podatkowych, które umożliwią nam możliwie najskuteczniejsze przekazanie majątku beneficjentom.
Wyższe koszty Medicare, ale wyższe Social Security
Koszty Medicare również wzrosną w 2024 roku. Chociaż część A jest bezpłatna dla beneficjentów, obejmuje roczny wkład własny, który wzrósł z $1600 do $1632. Składki Medicare Part B również wzrosną w 2024 roku z $164,90 do $174,40, co stanowi wzrost o około 6%.
Ważne jest, aby wiedzieć, że składki te są tradycyjnie odliczane od naszego Social Security, które zwykle również rosną wraz z korektą COLA (cost of living adjustment) na podstawie wskaźnika cen towarów i usług konsumenckich dla pracowników w miastach i pracowników biurowych lub CPI-W. W 2024 roku wzrost ten wyniesie 3,2%, więc może to pomóc zrównoważyć dodatkowe koszty.
Aby dowiedzieć się więcej na temat planowania emerytalnego, nowych przepisów oraz ważnych czynników, na które warto zwrócić uwagę przed przejściem na emeryturę, odwiedź nas online lub zadzwoń do naszego biura: 847-312-3454.
Po więcej szczegółów zapraszamy do Financial Wealth Alliance. Oferujemy bezpłatne konsultacje i dysponujemy różnego rodzaju strategiami i produktami, które są odporne na obecne warunki i eliminują lub w znacznym stopniu minimalizują straty rynkowe.
Oferowane przez nas modele inwestycyjne są na bieżąco nadzorowane, analizowane i odpowiednio zmieniane przez zespół doświadczonych managerów, dzięki czemu jesteśmy w stanie ograniczyć ryzyko inwestycyjne.
Nasza firma już od ponad 14 lat zajmuje się planowaniem inwestycyjnym i emerytalnym, działa w oparciu o fiduciary duty czyli zawsze stara się zaproponować najbardziej korzystne dla danego klienta rozwiązania i dopasować je do jego potrzeb.
Pamiętajcie państwo, że kluczem do sukcesu emerytalnego jest właściwa edukacja i zrozumienie wszystkich dostępnych opcji.
Zachęcamy również do polubienia naszej strony na Facebooku: ZAPLANUJ FINANSE oraz śledzenia naszego bloga na You Tubie: ZAPLANUJ FINANSE, gdzie na bieżąco doradzamy i informujemy o wszelkich nowościach ze świata finansów.
Dariusz Godlewski
Financial Wealth Alliance
847-312-3454
www.ZaplanujFinanse.com
*Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Financial Wealth Alliance are independent of each other Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: istock/designer491/Dilok Klaisataporn/





Wielu klientów po 70 roku życia przekazuje pieniądze na kościół, organizacje polonijne, fundacje. Zwykle robią to z konta bieżącego – wystawiają czek albo płacą kartą. Mało kto wie, że jeśli mają tradycyjne IRA i skończyli 70,5 roku, istnieje sposób, który może oszczędzić tysiące dolarów podatku rocznie. Ten sposób nazywa się Qualified Charitable Distribution – QCD. To jedno z najbardziej niedocenionych narzędzi planowania podatkowego dla emerytów, które i tak przekazują pieniądze charytatywnie.
Jak działa QCD
QCD to bezpośredni przelew z Twojego tradycyjnego IRA na kwalifikowaną organizację charytatywną. Pieniądze nie przechodzą przez Twoje konto – idą wprost z IRA do organizacji. To kluczowe, bo właśnie ten szczegół sprawia, że cała kwota nie liczy się jako Twój dochód podlegający opodatkowaniu.
W 2026 roku możesz przekazać tą metodą do $111 000 rocznie z IRA na cele charytatywne. Dla małżeństwa, w którym oboje mają własne IRA i skończyli 70,5 roku, to łącznie $222 000 – każdy z małżonków przekazuje ze swojego konta. Kwota jest indeksowana o inflację i co roku rośnie.
Kluczowa korzyść – QCD zaspokaja RMD
To najciekawsza właściwość QCD. Jeśli masz obowiązkową wypłatę (RMD) w danym roku i zamiast wypłacać pieniądze do siebie, przekażesz je jako QCD, ta kwota liczy się jako spełnienie RMD – ale nie dolicza się do Twojego dochodu.
Efekt jest realny. Powiedzmy, że Twoje RMD za dany rok wynosi $40 000 dolarów, a i tak przekazywałeś $15 000 dolarów na kościół z konta bieżącego. Jeśli zamiast tego przelejesz $15 000 dolarów bezpośrednio z IRA jako QCD, twoje RMD spada do $25 000 dolarów opodatkowanego dochodu, a organizacja dostaje te same $15 000 dolarów. Twoja darowizna, mniejszy podatek.
„Ten sam dolar przekazany dwoma różnymi drogami – raz z pensji, raz z IRA – daje zupełnie inny wynik podatkowy.”
Potrójna korzyść podatkowa QCD
- Niższy Adjusted Gross Income. QCD nie dolicza się do dochodu – co obniża Twój AGI, MAGI i wpływa na wiele innych obliczeń (Social Security taxation, IRMAA, capital gains bracket).
- Działa nawet bez itemizing. Zwykłe darowizny możesz odliczyć tylko, jeśli itemizujesz – czyli jeśli suma odliczeń przekracza standardowe. QCD daje korzyść podatkową niezależnie od tego.
- Często obniża IRMAA. Niższy MAGI może oznaczać niższą składkę Medicare przez najbliższe dwa lata – co daje realną oszczędność nawet ludziom o umiarkowanym dochodzie.
Co warto wiedzieć przed pierwszym QCD
- Wiek 70,5 to sztywna granica. Wcześniej QCD nie jest możliwy. Ta granica nie zmienia się mimo że wiek RMD został podniesiony do 73.
- Tylko IRA – nie 401(k). QCD można robić tylko z Traditional IRA. Jeśli masz pieniądze w 401(k), musisz je najpierw przenieść na IRA.
- Kwalifikowana organizacja. Organizacja musi mieć status 501(c)(3) w rejestrze IRS. Większość kościołów, fundacji polonijnych i organizacji charytatywnych to spełnia – ale warto sprawdzi
- Zachowaj potwierdzenie. Organizacja powinna wystawić pisemne potwierdzenie darowizny. QCD nie jest oznaczone na formularzu 1099-R od dostawcy IRA – to Ty musisz je poprawnie wpisać w zeznaniu podatkowym.
Twój majątek zasługuje na ochronę z każdej strony
Jeśli skończyłeś 70,5 roku, masz IRA i regularnie przekazujesz pieniądze na kościół lub organizacje charytatywne – zadzwoń do nas. Pomożemy uporządkować sposób, w jaki to robisz, tak żeby każdy dolar miał największą wartość zarówno dla obdarowanych, jak i dla Twojej sytuacji podatkowej.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/Inside Creative House/
Większość osób, które mają HSA (Health Savings Account), traktuje je jak konto medyczne. Wpłaca kilka tysięcy w roku, wydaje na wizyty u lekarza, recepty i dopłaty do ubezpieczenia. Saldo utrzymuje się gdzieś w okolicy zera. Konto spełnia funkcję, do której zostało założone. Ale HSA to znacznie więcej niż konto medyczne. To jedyne konto w całym amerykańskim systemie podatkowym, które daje potrójną korzyść: wpłaty są odliczane od podatku, wzrost środków jest wolny od podatku, wypłaty na kwalifikowane wydatki medyczne są wolne od podatku. Żadne inne konto emerytalne – ani 401(k), ani Traditional IRA, ani Roth – nie ma tej kombinacji.
Kto może mieć HSA
HSA mogą zakładać osoby, które mają ubezpieczenie zdrowotne typu high-deductible health plan (HDHP). W 2026 roku limit wpłat wynosi 4 400 dolarów dla osoby samotnej i 8 750 dolarów dla rodziny. Osoby 55+ mogą dodać dodatkowe 1 000 dolarów rocznie w ramach catch-up.
Pieniądze na HSA nigdy nie przepadają – nie ma zasady „use it or lose it”, jak w przypadku FSA. Konto zostaje z Tobą na całe życie, nawet jeśli zmienisz pracę lub przejdziesz na emeryturę.
Dlaczego HSA to jest też konto emerytalne
Większość ludzi używa HSA do bieżących wydatków medycznych. Strategia, o której mało kto mówi: płacić za bieżące koszty medyczne z własnej kieszeni, a pieniądze w HSA zostaw do inwestowania. Większość dostawców HSA pozwala inwestować saldo w fundusze indeksowe, kiedy przekroczysz pewien próg – zwykle 1 000–2 000 dolarów.
Po 65 roku życia zasady HSA się zmieniają. Wypłaty na wydatki niemedyczne przestają mieć 20% karę – są tylko opodatkowane jak zwykły dochód, tak jak wypłaty z Traditional IRA. Efektywnie HSA staje się wtedy „supercharged IRA” z dodatkową opcją wypłat wolnych od podatku na koszty medyczne – których na emeryturze zwykle nie brakuje.
„Konto medyczne, które inwestowane latami staje się jednym z najbardziej efektywnych podatkowo aktywów w portfelu emerytalnym.”
Zachowaj rachunki – nawet za dziesięć lat
Bardzo praktyczna wskazówka, o której większość klientów nie wie: nie ma limitu czasowego na refundację wydatków medycznych z HSA. Jeśli zapłaciłeś za wizytę lub recepty z własnej kieszeni w 2015 roku i zachowałeś rachunek, możesz sobie tę kwotę zwrócić z HSA dowolnie później – nawet za 20 lat.
Oznacza to, że HSA możesz traktować jako rezerwę gotówki wolnej od podatku, do której masz dostęp w każdej chwili – pod warunkiem, że trzymasz papierowe lub cyfrowe dowody wydatków medycznych z lat, kiedy płaciłeś z własnej kieszeni.
Czego warto być świadomym
- Medicare wyklucza dalsze wpłaty. Po zapisaniu się do Medicare nie możesz już wpłacać na HSA – możesz tylko wypłacać. Warto to uwzględnić przy decyzji, kiedy zapisać się do Medicare.
- Niektóre HSA mają wysokie opłaty. Zwłaszcza te oferowane przez pracodawców. Warto sprawdzić opłaty administracyjne i inwestycyjne – czasem warto przenieść HSA do innego dostawcy.
- HSA nie można współdzielić z małżonkiem. Każdy z małżonków może mieć własne HSA, ale konta są osobne. To ważne przy planowaniu wpłat i strategii wypłat.
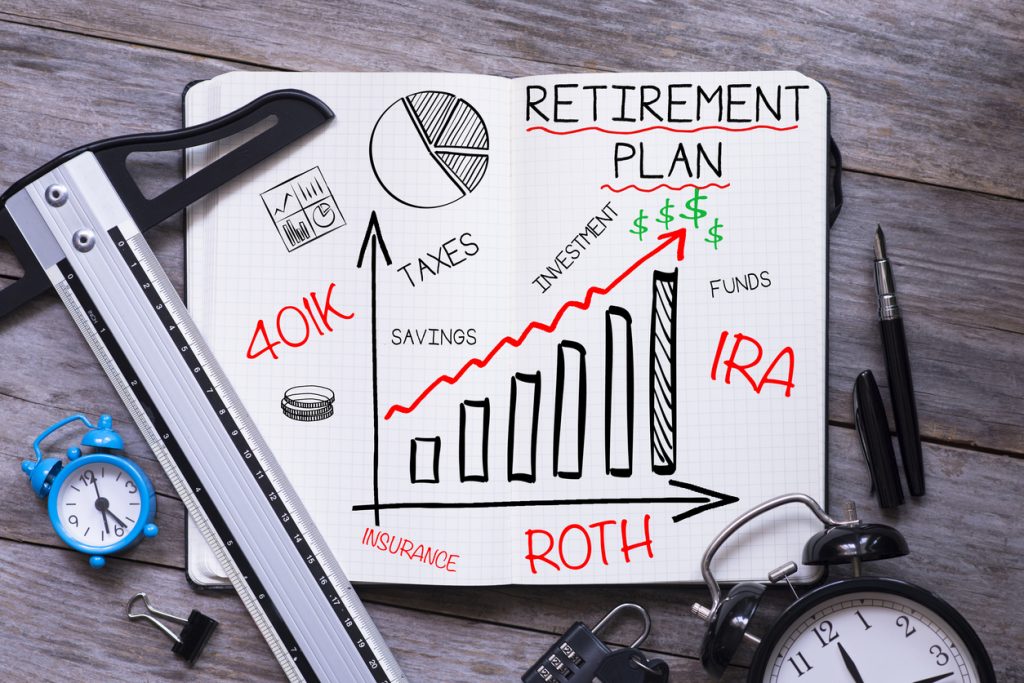
Twój majątek zasługuje na ochronę z każdej strony
Jeśli masz HSA i używasz go tylko do bieżących wydatków medycznych – albo jeśli zbliżasz się do Medicare i chcesz sprawdzić, jak najlepiej wykorzystać istniejące saldo – zadzwoń do nas. Pomożemy przejrzeć opcje i pokazać, jak HSA wpisuje się w Twój szerszy plan emerytalny.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/pinkomelet/adrian825/
Do 2019 roku dziedziczenie IRA po rodzicu wyglądało inaczej. Dorosłe dziecko mogło „rozciągnąć” wypłaty z odziedziczonego konta na całe swoje życie – tak zwana strategia stretch IRA. Pieniądze rosły wolne od podatku przez dekady, a wypłaty były małe i rozkładały się na 20–30 lat, w kontrolowanych brackecie podatkowym.
SECURE Act z 2019 roku, uzupełniony przez SECURE 2.0 i finalne przepisy IRS z 2024 roku, całkowicie to zmienił. Dziś większość spadkobierców musi opróżnić odziedziczone IRA w ciągu 10 lat od śmierci właściciela. Dla wielu rodzin to oznacza zupełnie inną sytuację podatkową, niż planowali – zarówno ci, którzy dziedziczą, jak i ci, którzy chcą zostawić coś dzieciom.
Jak działa zasada 10 lat
Jeśli właściciel tradycyjnego IRA zmarł po 1 stycznia 2020 roku, większość spadkobierców – w tym dorosłe dzieci – musi opróżnić konto do 31 grudnia dziesiątego roku po śmierci. Każdy dolar wypłacony z tradycyjnego odziedziczonego IRA jest opodatkowany jak zwykły dochód – dolicza się do Twoich zarobków w roku wypłaty.
Dodatkowo, jeśli zmarły w chwili śmierci pobierał już RMD, spadkobierca musi kontynuować roczne wypłaty przez lata 1–9, a saldo opróżnić w roku 10. Jeśli zmarły jeszcze nie osiągnął wieku RMD, spadkobierca ma elastyczność – może wybrać, kiedy w ciągu 10 lat wypłaci pieniądze, byle wszystko zostało pobrane do końca 10. roku.
„10 lat to niedużo, kiedy chodzi o kilkaset tysięcy dolarów i podatek doliczony do Twojej pensji.”
Pięć kategorii spadkobierców, których zasada 10 lat NIE dotyczy
IRS wyodrębnia grupę tzw. eligible designated beneficiaries – pięć kategorii osób, które nadal mogą rozciągać wypłaty na własne życie lub korzystać z innych zasad niż standardowe 10 lat:
- Małżonek zmarłego. Może potraktować odziedziczone IRA jak swoje własne, przenieść na swoje konto i pobierać wypłaty według własnego wieku i harmonogramu RMD.
- Osoba niepełnosprawna. Zgodnie z definicją IRS – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
- Osoba chronicznie chora. Również według specyficznej definicji IRS – podobne zasady jak dla osób niepełnosprawnych.
- Małoletnie dziecko zmarłego. Do momentu ukończenia 21 lat może korzystać z wypłat rozciągniętych na własną oczekiwaną długość życia. Po 21. roku wchodzi w standardową zasadę 10 lat.
- Osoba mniej niż 10 lat młodsza od zmarłego. Często rodzeństwo lub partner – może rozciągnąć wypłaty na własną oczekiwaną długość życia.
Ważne: te wyjątki dotyczą sytuacji w chwili śmierci właściciela. Wnuki i dorosłe dzieci powyżej 21 lat, o ile nie mieszczą się w jednej z pięciu kategorii, podlegają standardowej zasadzie 10 lat.

Dlaczego to ważne – zarówno dla dziedziczących, jak i dla planujących
Dla osoby dziedziczącej: pieniądze z odziedziczonego IRA często trafiają w ręce dorosłego dziecka w wieku 45–60 lat – czyli w latach najwyższych zarobków. Wypłata 300 000 dolarów rozciągnięta przez 10 lat może dodać 30 000 dolarów rocznie do dochodu, a jednorazowa wypłata w roku 10 potrafi wpychać osobę w najwyższe federalne stawki podatkowe.
Dla planujących sukcesję: warto pomyśleć, komu i jak zostawiasz pieniądze. Konto Roth IRA również podlega zasadzie 10 lat, ale wypłaty są wolne od podatku – dzieciom możesz zostawić zupełnie inny prezent podatkowy niż z tradycyjnego IRA. Konwersja Roth za życia to jedna z opcji, którą warto rozważyć w tym kontekście.
Co zrobić, jeśli właśnie odziedziczyłeś IRA
- Nie wpłacaj środków na własne konto. Odziedziczone IRA musi pozostać na osobnym koncie „Inherited IRA” na Twoje imię – przelanie na własne IRA to nieodwracalny błąd, który może oznaczać natychmiastowe opodatkowanie całości.
- Sprawdź, czy zmarły pobierał już RMD. Odpowiedź na to pytanie decyduje o tym, czy musisz pobierać roczne wypłaty, czy masz elastyczność w ciągu 10 lat.
- Zrób plan na 10 lat, nie na jeden. Równomierne wypłaty przez dekadę często oznaczają znacznie niższy łączny podatek niż czekanie do roku 10 i wypuszczenie wszystkiego naraz.
Twój majątek zasługuje na ochronę z każdej strony
Jeśli właśnie odziedziczyłeś IRA i nie wiesz, jaki masz harmonogram – albo jeśli sam myślisz o tym, co zostawisz dzieciom – zadzwoń do nas. Pomożemy uporządkować sytuację, zrobić plan wypłat rozpisany na 10 lat i pokazać, jakie masz opcje – zanim jakiś termin minie niepostrzeżenie.
W Kaizen Wealth Advisors od ponad 17 lat pomagamy klientom porządkować ich sytuację finansową, w oparciu o zasadę fiduciary duty, czyli zawsze w interesie klienta. Nie jesteśmy bankiem ani firmą ubezpieczeniową, dlatego możemy zaproponować znacznie szerszy wachlarz strategii dopasowanych do Twojej rzeczywistości.
Zapraszamy na bezpłatną konsultację. Skontaktuj się z nami, aby wspólnie przejrzeć Twój plan finansowy i omówić, jak realnie chronić i rozwijać to, co przez lata zbudowałeś.
Na ZaplanujFinanseWebinar.com znajdziesz nasze bezpłatne webinary o zarządzaniu ryzykiem, efektywności podatkowej i planowaniu emerytury – dostępne online, kiedy chcesz.
Zachęcamy również do śledzenia naszych kanałów, gdzie regularnie dzielimy się wiedzą i aktualnościami ze świata finansów: Facebook: ZAPLANUJ FINANSE | YouTube i Spotify: ZAPLANUJ FINANSE
Na bieżąco doradzamy i informujemy o wszystkich nowościach ze świata finansów – w języku, który rozumiesz.
Dariusz Godlewski
Kaizen Wealth Advisors
847-312-3454
www.ZaplanujFinanse.com
Investment advisory services offered through Brookstone Capital Management, LLC (BCM), a registered investment advisor. BCM and Kaizen Wealth Advisors are independent of each other. Insurance products and services are offered and sold through individually licensed and appointed agents. This article is not to be construed as investment advice. It is provided for informational purposes only and it should not be relied upon. It is recommended that you check with your financial advisor, tax professional and legal professionals when making any investment or any change to your investment portfolio. Your investments, insurance and savings vehicles should match your risk tolerance and be suitable as well as what’s best for your personal financial situation.
Foto: Kaizen Wealth Advisors, istock/zimmytws/Ridofranz/lucigerma/

Historyczne spotkanie Trumpa, Putina i Xi Jinpinga rozpoczęło się w Chinach

Chicago pod lupą niezależnych audytorów. Rada Miasta chce zbadać finanse i zadłużenie

Nowe zasady oszczędzania na emeryturę: Pracownicy będą automatycznie zapisywani do planów 401(k)

Najbezpieczniejsze szpitale w Chicago i Illinois. Nowy ranking podpowiada gdzie się leczyć

Chicago przyspiesza poszukiwania następcy ShotSpotter. Radni stawiają burmistrzowi ultimatum

Akademia z okazji Narodowego Święta Niepodległości w Polskiej Szkole im. Trójcy Św. w Chicago. Fot. Wojciech Adamski

Akademia Obwodu ZHP Chicago z okazji Święta Niepodległości w Muzeum Polskim w Ameryce. 8 listopada. Fot. StelmachLens

Uroczystość Wszystkich Świętych w Kościele Świętej Trójcy w Chicago. Fot. Wojciech Adamski

Msza Św. w intencji Ojczyzny i wszystkich, którzy walczyli o jej wolność i niepodległość. Kościół Św. Trójcy, 8 listopada. Fot. StelmachLens

Zaduszki Jazzowe w Art Gallery Kafe w Wood Dale, 2 listopada
Historyczne spotkanie Trumpa, Putina i Xi Jinpinga rozpoczęło się w Chinach
Chicago pod lupą niezależnych audytorów. Rada Miasta chce zbadać finanse i zadłużenie
Chicago przyspiesza poszukiwania następcy ShotSpotter. Radni stawiają burmistrzowi ultimatum

Jeffries zdobył nominację Demokratów na stanowisko spikera Izby Reprezentantów. Historyczny wybór coraz bliżej

Katastrofalne ulewy na Florydzie. Zalane domy, zamknięte autostrady i stan wyjątkowy
-
 News Chicago4 tygodnie temu
Polski neurochirurg dr Maciej Leśniak przyjęty do prestiżowej National Academy of Medicine
-
 News USA6 dni temu
Szef Nvidii odchodzi po skandalu szpiegowskim. Kontakty z Chinką pod lupą amerykańskich służb
-
 GOŚCIE BUDZIK MORNING SHOW3 tygodnie temu
Śmierć to nie koniec. O. Jarosław Mikuczewski o nadziei i sztuce dobrego umierania
-
 Polonia Amerykańska1 tydzień temu
Beata Siemionkowicz z Round Lake IL odzyska wolność po ponad roku w areszcie ICE. Może być jednak deportowana
-
 News USA2 dni temu
Ogólnokrajowy test alarmowy w USA już 17 listopada. Radio i telewizja przerwą nadawanie programów
-
 News USA2 tygodnie temu
Demokraci faworytami wyborów do Kongresu USA. Czy sondaże znów się mylą?
-
 News USA3 tygodnie temu
Melania Trump pomogła wynegocjować lokalne zawieszenie broni na Ukrainie
-
 Kościół4 tygodnie temu
Nie żyje o. Kazimierz Garbacz SVD. Wieloletni misjonarz w Ghanie i duszpasterz Polonii w Chicago miał 81 lat